さっつーのAIエージェントを監修している今泉大輔です。
ITmediaオルタナティブブログの 経営者が読むNVIDIAのフィジカルAI / ADAS業界日報 by 今泉大輔 が主戦場でしたが、最近はこちらに比重を移しています。
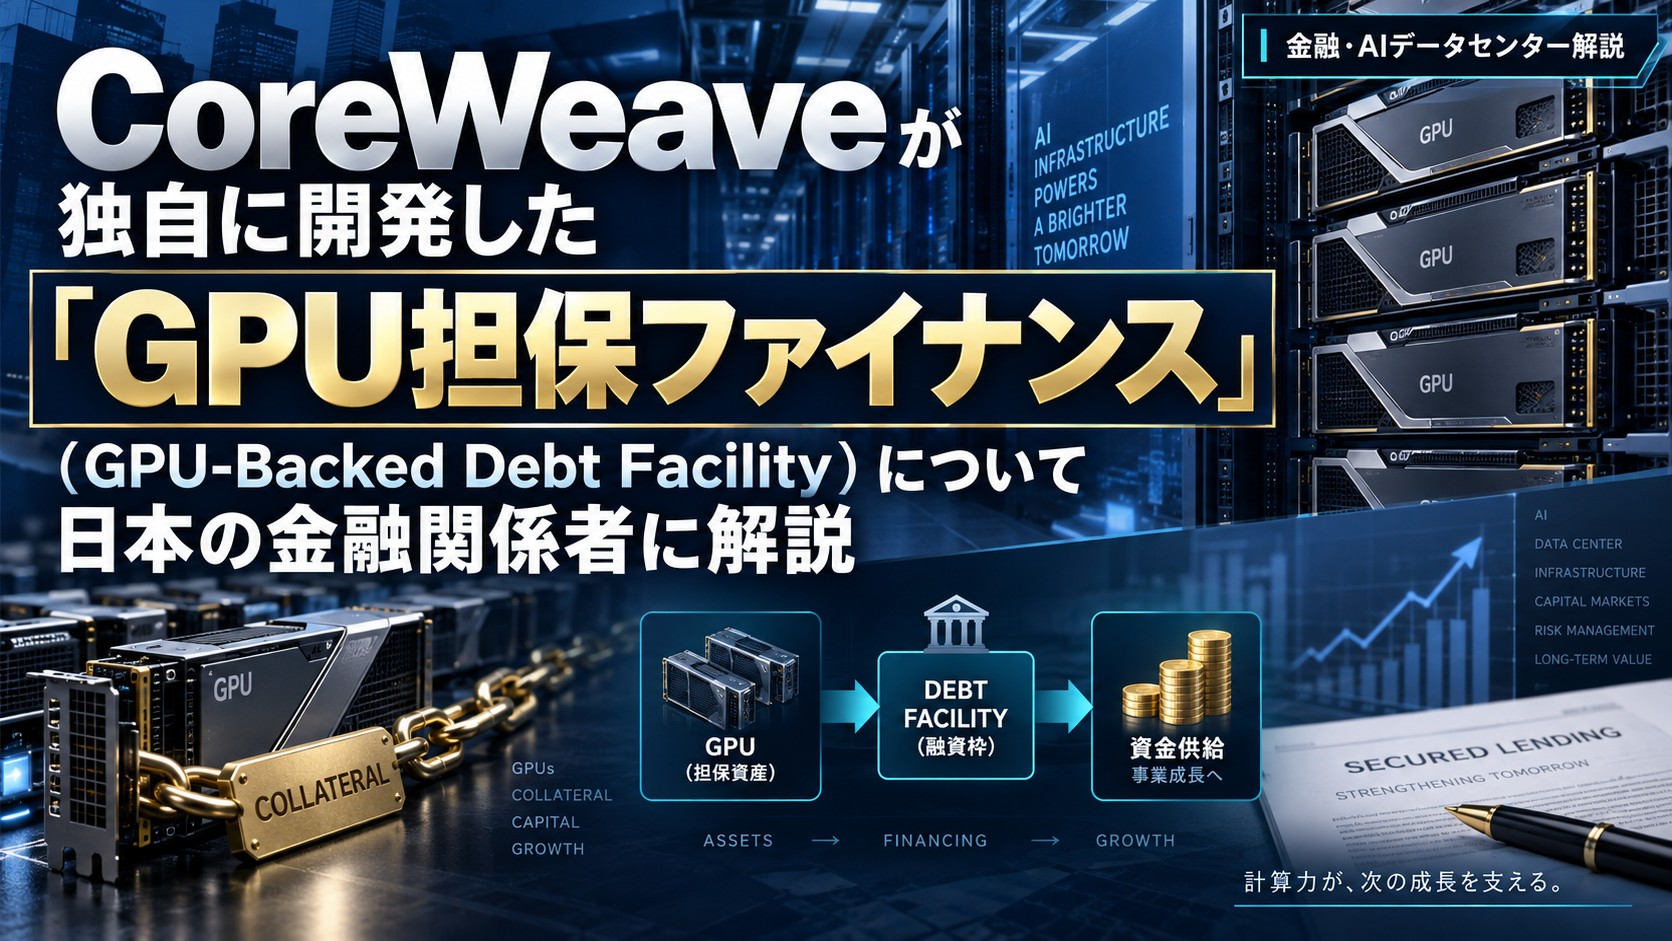
日本の金融関係者(ストラクチャード・ファイナンス、プロジェクトファイナンス、審査・リスク管理、経営企画など)に向けて、CoreWeaveが先駆けて確立した「GPU担保ファイナンス(GPU-Backed Debt Facility)」を解説するための実務レベルの専門レポートを共有します。
関連投稿:

第一部:日本の金融関係者向け解説レポート
【エグゼクティブ・サマリー】
米国のAIクラウド新興企業(ネオクラウド)であるCoreWeaveは、2023年以降、累計200億ドル(約3兆円)を超えるデット・ファイナンスを調達し、AIデータセンターの急拡大を実現しました。この資金調達の核心は、従来は陳腐化リスクの高さから担保適格性が低いとみなされていた「半導体(NVIDIA製GPU)」を、倒産隔離されたSPV(特別目的会社)と大手テック企業との長期テイク・オア・ペイ(最低支払保証)契約を組み合わせることで、「投資適格級(A格相当)の証券化・プロジェクトファイナンス商品」へと昇華させた点にあります。この手法は、ウォール街のプライベート・クレジットや機関投資家の巨額資金をAIインフラへ還流させる標準テンプレートとなっています。
1. 誕生の背景:なぜ「GPU担保」という金融イノベーションが必要だったのか
従来の銀行融資(コーポレートローン)やIT機器リースでは、AIデータセンター建設に必要な数千億〜数兆円規模のCAPEX(設備投資)を賄うことは不可能でした。
- 借り手の信用力不足: CoreWeaveのような新興企業は、単独では非投資適格(ハイイールド債・レバレッジドローン水準)であり、親会社のバランスシートだけでは巨額調達が困難でした。
- 資産の特殊性: 商業用不動産や航空機(耐用年数15〜25年)と異なり、GPUは技術革新のサイクルが極めて速く(1〜2年で新世代が登場)、中古流通市場や残존価値(RV:Residual Value)のヒストリカルデータが不足していました。
天然ガス取引のヘッジファンド出身であるCoreWeaveの経営陣は、この課題を解決するため、航空機ファイナンスや資源プロジェクトファイナンスの手法をAI計算資源(コンピュート)に持ち込みました。
2. ストラクチャーの解剖:いかにして「半導体」を投資適格資産に変えたか
CoreWeaveがBlackstoneやMagnetar Capitalなどのプライベート・クレジット勢、さらには大手銀行団と組成した「DDTL(Delayed Draw Term Loan:コミットメント型タームローン)」の基本スキームは以下の4つの柱で構成されています。
① 倒産隔離されたSPV(特別目的会社)の設立
CoreWeave本体(親会社)から法的に切り離されたSPV(例:CoreWeave Compute Acquisition Co. VIII, LLC など)を案件ごとに設立します。SPVが調達資金でNVIDIAの最新GPU(H100、H200、Blackwell世代など)および付随するサーバー・ネットワーク機器を購入し、所有権を持ちます。これにより、万が一親会社が経営破綻しても、レンダー(貸し手)はSPV内のGPU資産とキャッシュフローを直接差し押さえることができます。
② 「真の担保」としての長期オフテイク契約(Take-or-Pay)
日本の金融関係者が最も注目すべき点は、「実質的な担保はGPUというハードウェアではなく、顧客との契約キャッシュフローである」という事実です。
- オフテイカー(顧客)の信用力への依拠: MicrosoftやMetaなどの高格付けハイパースケーラー(投資適格企業)と、数年間(通常3〜5年)の「テイク・オア・ペイ契約(利用の有無にかかわらず一定額を支払う契約)」を締結します。
- キャッシュフロー・マッチング: 契約期間中にオフテイカーから支払われる確定キャッシュフローだけで、SPVの借入金元利金(元本償却+金利)が完済(フル・アモチゼーション)されるように設計されます。顧客からの前受金(Prepayment)がファースト・ロス(一次損失吸収)のバッファーとして機能するケースもあります。
③ 金利スプレッドの劇的な低下と「投資適格格付け」の取得
このスキームの進化は、調達コストの推移に明確に表れています。
| 組成時期・フェーズ | 代表的な調達規模 | 推定調達金利・スプレッド | 格付け・特徴 |
| 第1期(2023年8月) | 23億ドル | 10%〜14%前後 | プライベート・クレジット中心。H100を初めて担保化したパイオニア案件。 |
| 第2期(2024年5月) | 75億ドル | SOFR + 400〜550bps水準 | 契約バックログの拡大に伴いスプレッドが縮小。大手機関投資家が本格参入。 |
| 第3期(2025〜2026年) | 85億ドル(DDTL 4.0) | SOFR + 225bps(固定枠は約5.9%) | Metaとの142億ドル契約等を裏付けに、Moody’sから「A3」、DBRSから「A (low)」の投資適格格付けを初取得。 |
親会社(CoreWeave)自体の格付けが投機的等級であっても、SPVの裏付けとなるオフテイカーがMetaやMicrosoftであれば、ローンの信用リスクはオフテイカーの信用力に連動し、A格相当での低利調達が可能になります。
④ NVIDIAとのエコシステムによる流動性補完
NVIDIA自身がCoreWeaveに出資しつつ最新GPUを優先供給する関係にあるため、万が一デフォルトが生じた際も、他のAI企業やクラウド事業者へGPUクラスターを再配置(リマーケティング)しやすいという暗黙の流動性サポートが働いています。
3. クレジット・アナリストが注視する3つの構造的リスク(審査上の論点)
日本の金融機関が同種のスキームに参画(シンジケートローンへの参加や国内データセンターへの応用)する際、審査部・リスク管理部が検証すべき論点は以下の3点です。
- 残存価値(RV)と経済的耐用年数のミスマッチ:会計上のGPUサーバーの減価償却期間は5〜6年と設定されることが多いものの、AI半導体の実効的な最先端寿命は2〜3年と極めて短いのが実態です。契約満了時(3〜5年後)に元本が100%償却されるストラクチャーであればRVリスクは極小化されますが、一部にバルーン返済(最終回一括返済)が残る設計や、オフテイカーが途中で契約更新を見送った場合、担保価値が急落するリスクがあります。
- オペレーショナル・リスク(SLA違反による契約解除):テイク・オア・ペイ契約であっても、「データセンターの稼働率や通信速度が一定のサービス品質保証(SLA)を満たすこと」が支払いの前提条件(コベナンツ)となっています。電力不足、冷却システムの故障、クラスター管理の不備によってSLA違反が続いた場合、ハイパースケーラー側から合法的に契約を解除されるリスク(パフォーマンス・リスク)が存在します。
- オフバランス化による実質レバレッジの不透明性:案件ごとに別個のSPVを立ち上げてノンリコース(またはリミテッド・リコース)で調達するため、業界全体で巨額の負債がバランスシートの複雑な階層に分散され、AIインフラ市場全体のシステミックな過剰債務が見えにくくなる懸念が指摘されています。
4. 日本の金融市場への示唆(インプリケーション)
日本国内でも政府主導の「AI計算資源の国内整備(さくらインターネット、ソフトバンク、KDDI、新興データセンター事業者など)」が急速に進んでおり、数千億円規模の資金需要が発生しています。
日本のメガバンクやリース会社、生命保険会社にとって、CoreWeave型スキームは以下の2つの道を開きます。
- 海外AIインフラ・デットへの投資: 投資適格(A格相当)を取得したDDTLトランシェは、邦銀や生保の外国債券・オルタナティブ投資ポートフォリオにおいて、ソブリン債や通常の社債を上回るスプレッド(SOFR+225bps前後)を稼げる魅力的な投資対象となります。
- 国内AIデータセンター向けストラクチャード・ファイナンスの組成: 従来の「土地・建物(不動産)」を担保とするデータセンター・ファイナンスから一歩進め、「GPU動産譲渡担保(ABL)+国内メガ企業のAI利用長期契約」を束ねたSPVスキームを組成することで、国内スタートアップや中堅データセンター事業者への巨額ファイナンスが可能になります。