本【産業調査】は内容の高精細さにかんがみ、1万2,000円の有料販売とさせていただきます。購入者の方はPDFファイルもダウンロードしていただけます。
昨今の顧客情報漏洩ラッシュを考慮し、当方による請求書発行→御社からの銀行振込にも対応いたします。
【特別レポートご案内】TSMC 2026年7~9月期決算と最新動向から読み解く「日本半導体関連企業の商機と死角」【産業調査】
〜年間600億ドル超の巨額投資はどこへ向かうのか? 2028年までの勝敗を決める実践的戦略ガイド〜
提供価格:1万2,000円
TSMCが投じる年間600億〜640億ドル(約9兆円超)の設備投資は今、明確な「選別」のフェーズに入っています。本レポート(第2章〜第5章)では、公開ニュースの表面的な要約にとどまらず、「その技術転換と工場拡張が、日本のどの装置・材料・部材メーカーに、いつ、どのような商機とリスクをもたらすのか(So What?)」を徹底解剖しました。
本レポート(第2章〜第5章)のハイライトと収録内容
【第2章】先端パッケージング(CoWoS・SoIC等)のボトルネックと日本企業の納入機会
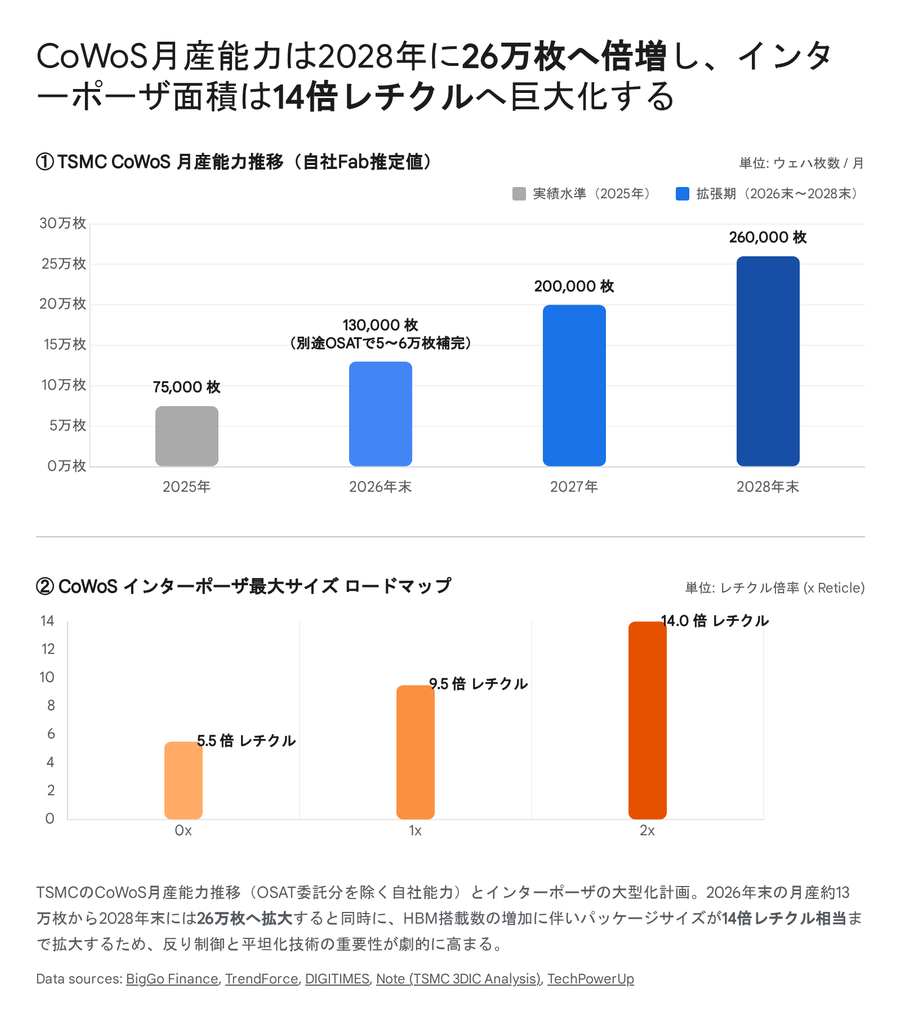
AI半導体の出荷量を規定する最大のボトルネック「CoWoS」の自社月産能力は、2026年末の約13万枚から2028年末には月産26万枚へと倍増します。さらにNVIDIAの次世代「Vera Rubin」等の投入に伴い、主流は「CoWoS-L」へ完全移行し、インターポーザ面積は2026年の5.5倍レチクルから2027年に9.5倍、2028年には14倍レチクル相当へと巨大化します。
- 日本の後工程「7大領域」の具体的商機マトリクスを完全網羅 ①モールディング装置・封止材、②ダイサー/グラインダー・CMP、③後工程検査・計測、④ABF基板・ガラスコア基板、⑤感光性材料、⑥仮固定材・剥離材、⑦放熱材料(TIM)のそれぞれについて、技術的課題と参入・増産ポイントを特定しています。
- 【必読の警鐘】日本勢のシェアは安泰ではない 直近のCoWoSライン(ディスペンサー・ボンディング装置領域)において、海外競合が日本メーカーを置き換えてTSMCの優先ベンダー(Preferred Vendor)の座を奪取した実例と、台湾・嘉義AP7工場(SoICからCoWoSへ急遽ライン転換)や次世代角型パネル「CoPoS(約310×310mm)」で日本勢が覇権を握るための条件を明かします。
【第3章】次世代微細化(2nm立ち上がり・A14開発)に伴う技術転換と商機
わずか1四半期で売上構成比が3%から8%(四半期約37億ドル規模)へと過去最速で急伸した2nm(N2)と、異例のグローバル増産(台南新工場・米国・熊本、およびN5からの装置転用)が続く3nm(N3)の二正面作戦の裏側を解説します。
- なぜTSMCは「A14初期版(2028年)」で裏面電源を見送るのか? A16(2026年後半〜)で独自の裏面電源供給「Super Power Rail(SPR)」を確立しながらも、2028年のA14では表面電源を採用し、2029年の「A14P」で再び裏面電源を統合するTSMCの「二段階リスク分散ロードマップ」を解剖します。
- 前工程サプライヤーが狙うべき「5つの核心プロセス」 GAA(ナノシート)と裏面電源への構造転換に伴い需要が爆発する、①超高選択比の選択的エッチングとALD成膜、②パターン倒壊を防ぐ超臨界乾燥・洗浄、③前工程に組み込まれるウェハ接合・極薄化・裏面CMP、④次世代EUVレジスト・マスクブランクス、⑤3次元内部・裏面配線の電子線(e-beam)検査・計測における技術要件を提示します。
【第4章】グローバルFab拡張(熊本第2工場・米国テキサス/Terafab構想)のインパクト
台湾域外へ急速に広がるファブ建設において、日本企業にとって「最大の狩場」となる熊本と、「深刻なリソース分散の罠」が潜む北米のコントラストを浮き彫りにします。
- 熊本メガクラスター化と「現地調達率25%→60%」の巨大代替需要 黒字化を達成したJASM第1工場、3nmへ格上げされた第2工場(2028年後半量産)に加え、2026年8月に最終契約が締結されたソニー・TSMCの新合弁「AVSM」(熊本県合志市・総投資額約7,470億円・2029年量産)の最新動向を整理。2030年までに間接材・消耗材の現地調達率を60%へ引き上げる目標(現状約25%から35ポイント増)と、2026年7月のM7.1熊本地震を経て厳格化されたBCP・耐震評価基準への対応策を解説します。
- イーロン・マスク氏の「Terafab(最大1,190億ドル構想)」とTSMCの正面衝突 TSMCが公式に認めた「テキサス州への評価チーム派遣」と「Terafab協議」の真相を徹底分析。サプライヤーに割増料金(プレミアム)を提示して優先納入を迫り「自社運営・サブリース」を主張するマスク氏に対し、TSMCの魏哲家(C.C. Wei)会長が「ファブはTSMCによって運営されなければならない」「近道はない」と突きつけた理由と、日本の装置・ファシリティ企業が北米で陥ってはならないエンジニア分散リスクを警告します。
【第5章】日本の半導体サプライヤーへの戦略的提言(2026年後半〜2028年)
分析の総括として、日本企業が直ちに実行に移すべき3つの具体的なアクションプランを提示します。
- 【後工程・材料】「つくば3DIC研究開発センター」での初期評価から「台湾・嘉義AP7工場の量産・パネル化(CoPoS)」へ直結させるタスクフォース設置と、「材料+装置+レシピ」の国内連合モデルの構築。
- 【前工程・装置/材料】 GAA(N2/A14)と裏面電源(A16/A14P)のタイムラインに同期したR&D集中と、TSMCのCapex効率化ニーズを捉える「現地モジュール追加・装置転用(アップグレードパス)」の提案。
- 【グローバル運用】 2027年中に完了させるべき「熊本3nm・AVSM向け現地認証」と、北米エンジニア不足・コスト高騰を突破する「TSMC直轄ファブ優先配置×遠隔診断・自動キャリブレーション実装」への転換。
なぜ今、1万2,000円でこのレポートを手に入れるべきなのか?
- 「民生・成熟ノードの停滞」と「AI・先端ノードの爆発」の二極化が進む中、2027〜2028年の設備投資・R&D配分を誤れば、数億円〜数十億円規模の機会損失やリソースの空転に直結します。
- 営業部門の提案書作成、経営企画部門の中期経営計画策定、R&D部門のテーマ選定において、「TSMCが今何を求め、どこに予算を振り向けているか」の共通言語と具体的な根拠データを、わずか1万,2000円でチーム全体に共有いただけます。
TSMC 2026年7~9月期決算と最新動向から読み解く「日本半導体関連企業の商機と死角」【産業調査】
1. TSMC 2026年Q3決算の核心
2026年10月15日に発表されたTSMC(台湾積体電路製造)の2026年第3四半期決算は、生成AIの急速な普及と「エージェント型AI(Agentic AI)」へのアーキテクチャ進化が、最先端ロジックおよび先端パッケージングの需要構造を非連続的に押し上げている実態を鮮明に示した1。
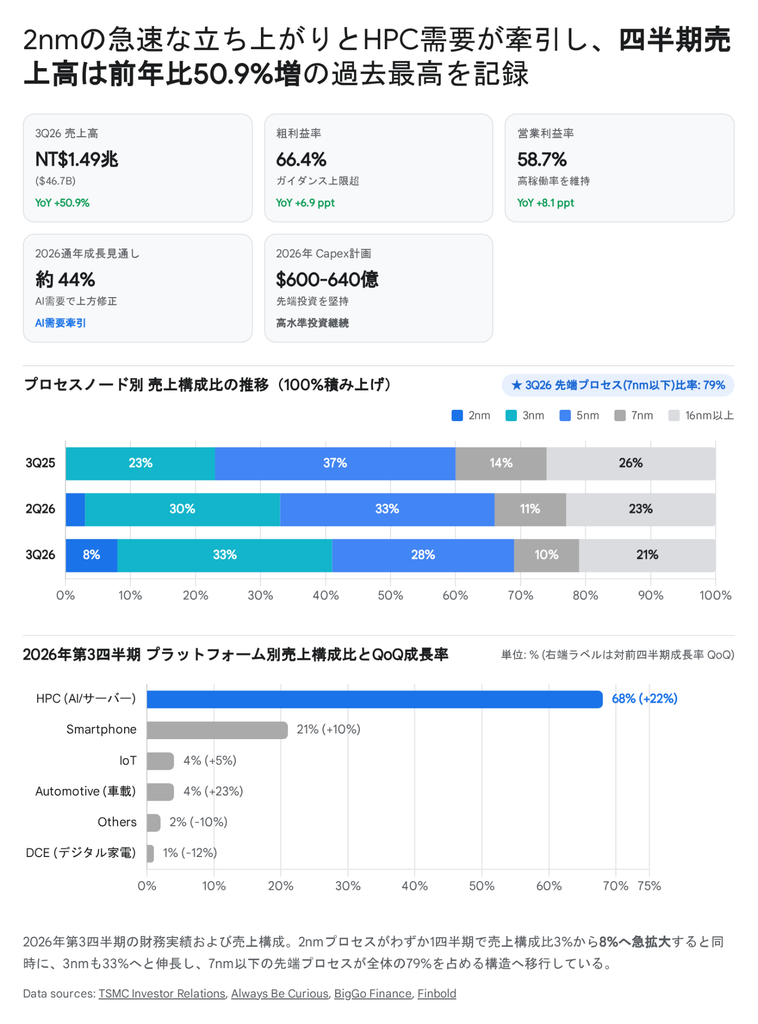
第3四半期の売上高は1兆4,942億4,000万台湾ドル(前年同期比50.9%増、前四半期比17.6%増)、米ドルベースでは467億2,000万ドル(前四半期比16.2%増)に達し、7月時点の会社ガイダンス上限(458億ドル)を大幅に突破して6四半期連続の過去最高益を更新した2。
売上総利益率(粗利益率)は66.4%(前年同期比6.9ポイント増、前四半期比1.3ポイント減)、営業利益率は58.7%(前年同期比8.1ポイント増)、純利益は7,630億6,000万台湾ドル(前年同期比68.7%増)を記録しており、2nmプロセス(N2)の初期量産立ち上げに伴う利益率の希薄化(下半期で3〜4ポイントの下押し圧力)を高稼働率とコスト改善、および圧倒的な価格決定力で吸収している1。
さらに経営陣は、2026年第4四半期の売上高ガイダンスを523億〜543億ドル(中央値で前年同期比58%増、前四半期比14%増)と提示し、2026年通期の米ドル建て売上高成長率見通しを従来の「40%強」から「約44%」へと再上方修正した1。
「エージェント型AI」需要の実態とシリコン消費構造の変容
今回の決算における最大の構造的変化は、プラットフォーム別売上高においてHPC(高性能コンピューティング)が前四半期比22%増と急伸し、全社売上の68%(前年同期の57%から11ポイント上昇)を占めるに至った点にある3。この背景にあるのが、単なる対話型の大規模言語モデル(LLM)から、自律的にタスクを分解・計画・実行する「エージェント型AI」へのパラダイムシフトである1。
エージェント型AIの台頭は、半導体サプライチェーンに二つの重大な波及効果をもたらしている1。第一に、AI推論・学習用のGPUやカスタムASIC(AIアクセラレータ)の需要が爆発的に増加するだけでなく、エージェントが外部ツールやデータベースをリアルタイムに呼び出し、複雑なオーケストレーション処理を連続実行するため、データセンター内の汎用サーバーCPUの稼働率と必要搭載数が急増している点である1。
TSMCのC.C. Wei(魏哲家)会長兼CEOが「エージェント型AIがAIデータセンターにおけるCPUの役割の復活(Resurgence)をもたらしており、AIアクセラレータに加えてさらなるシリコン需要を喚起している」と明言した通り、CPUとGPU双方で最先端ノード(N3およびN2)のウェハ争奪戦が発生している1。
第二に、自律型エージェントの常時稼働はデータセンターの電力制約を極限まで逼迫させており、ワット当たり性能(電力効率)を改善できる微細化ノード(N2/A16/A14)および光電融合・3D実装への移行が、年間6,000億ドル規模の設備投資を計画するハイパースケーラーにとって投資採算性を左右する絶対条件となっている8。
2026年Capex(600〜640億ドル)の配分推定と2027年への慎重姿勢の背景
TSMCは2026年の設備投資額(Capex)について、7月に従来の520億〜560億ドルから15%引き上げた600億〜640億ドルという過去最大規模の計画を据え置いた6。さらに、2026年から2028年にかけた3年間の設備投資水準は、過去3年間を大幅に上回る見通しであることが示されている5。
公開情報および現在進行中のグローバル約20拠点のファブ建設・拡張計画に基づき、2026年Capex(中央値620億ドル)の投資配分を推計すると以下の通りとなる8。
| 投資領域 | 推定配分比率 | 推定投資金額(米ドル) | 主な投資対象と技術フォーカス | 日本サプライヤーへの影響度 |
| 先端プロセス(前工程) | 約70%〜75% | 約434億〜465億ドル | 台湾(新竹・高雄)でのN2量産拡張、台南・米国アリゾナ第2工場・熊本第2工場でのN3増強、A16/A14開発ライン構築5 | 極大(GAA対応エッチング・成膜・EUV周辺・洗浄・検査装置、高純度材料) |
| 先端パッケージング・テスト・マスク | 約15%〜20% | 約93億〜124億ドル | 嘉義AP7工場や旧Innolux取得工場等でのCoWoS/SoIC増強、大型レチクル・パネル対応、米国パッケージ工場準備12 | 極大(モールド、グラインダー/ダイサー、大型基板、封止材、仮固定材、計測) |
| 特殊・成熟プロセス(Specialty) | 約8%〜10% | 約50億〜62億ドル | 熊本第1工場(JASM)・独ESMCの車載/産業用ライン、ソニーとの新合弁(AVSM)次世代イメージセンサ準備8 | 中〜大(車載・CIS向け特化型装置、現地調達化が進む汎用薬液・ガス・部材) |
一方で、これほど積極的な設備投資を実行しながらも、Wei会長は2027年の事業計画に対して「部品価格の上昇やマクロ経済の不確実性により、コンシューマー向けおよび価格感応度の高い最終市場セグメントが引き続き厳しい状況にある」と述べ、慎重(Prudent)な姿勢を崩していない20。
日本のサプライヤー経営層は、この発言を単なる「全方位的な需要減速の兆候」と誤読してはならない11。ここには明確な「市場の二極化(K字型乖離)」と「メモリ・インフレーションによるクラウディングアウト効果」が存在する11。
すなわち、HBM(広帯域メモリ)へ生産能力をシフトしたメモリメーカー各社の価格引き上げにより、汎用DRAMやNAND、さらには受動部品(MLCC等)の価格が急騰しており、スマートフォン(Q3売上構成比21%)やPC、デジタル家電(同1%)といった民生機器メーカーの部品表(BoM)コストを圧迫して最終製品の出荷台数成長を抑制しているのである3。
加えて、2027年はN2の本格立ち上げ(3〜4ポイントの粗利益率希薄化)と海外ファブの稼働拡大(初期2〜3ポイント、後半3〜4ポイントの希薄化)が重なるため、TSMCは過剰設備による稼働率低下リスクを徹底的に排除し、AI・HPC向けの確実な長期需要(N3/N2およびCoWoS)のみに資本を集中投下する規律を貫いている5。
日本の装置・材料メーカーにとって、2027年に向けたTSMCのこの慎重姿勢は、成熟ノード(28nm以細の非AI領域や6インチ・8インチライン)における汎用消耗材・レガシー装置の需要停滞を意味する(So What?)8。実際にTSMCは台湾・新竹の6インチ(Fab 2)および8インチ(Fab 5)のGaN製造ラインを段階的に縮小し、そのリソースを最先端領域へ振り向けている8。
したがって、日本企業は民生用・汎用レガシー向けの売上計画を保守的に見直す一方、年間600億ドル超のCapexの約9割が集中する「N2/N3前工程」および「CoWoS/SoIC後工程」のサプライチェーンへ経営資源を急速に再配分しなければならない8。
2. 先端パッケージング(CoWoS・SoIC等)のボトルネックと日本企業の納入機会
AI半導体サプライチェーンにおいて、最大の供給制約(ボトルネック)は引き続き先端パッケージング領域にある5。TSMCは2026年第3四半期決算においても後工程の生産能力不足を公式に認めており、AIアクセラレータの出荷量は前工程のウェハ処理能力ではなく、CoWoS(Chip-on-Wafer-on-Substrate)およびSoIC(System-on-Integrated-Chips)のキャパシティによって規定されている5。
CoWoS・SoIC生産能力の拡張ペースとアーキテクチャの大型化
世界のCoWoS需要は、2026年の年間130万〜140万枚(300mmウェハ換算)から、2027年には250万〜270万枚へとほぼ倍増する見通しである22。これに対しTSMCは、旧Innolux工場の改修や台湾・嘉義サイエンスパークのAP7工場の立ち上げを通じ、自社内のCoWoS月産能力を2025年の約7.5万枚から、2026年末には12万〜14万枚(中央値13万枚)へと引き上げ、さらにASEやAmkorなどの外部OSATパートナーによる月産5万〜6万枚の補完を加えることで、2026年末までに需給ギャップを従来の約20%から約10%へと縮小させる計画である12。
さらに2027年にはTSMC単体で月産20万枚以上、2028年末には2026年末比で倍増となる月産26万枚への拡張が予定されている24。特筆すべきは、嘉義AP7工場において当初予定されていたSoICやWMCM用のラインの一部を急遽CoWoS生産ラインへと転換した事実であり、足元のCoWoS需要がいかに逼迫しているかを物語っている16。
この能力拡張において日本のサプライヤーが最も注視すべきは、パッケージ方式の主流が従来のシリコンインターポーザを用いた「CoWoS-S」から、有機RDL(再配線層)とローカルシリコンインターコネクト(LSI)を組み合わせた大面積対応の「CoWoS-L」へと完全に移行している点である12。
NVIDIAは2026〜2027年のTSMCのCoWoS生産枠の過半を予約しており、現行のBlackwell(B200/GB200)からBlackwell Ultra、さらには2026年第4四半期〜2027年にかけて出荷される次世代アーキテクチャ「Vera Rubin」(N3PプロセスおよびHBM4を採用)においてCoWoS-Lを全面採用している11。またAMDもInstinct MI400シリーズでCoWoS-Lへ移行する22。
この結果、インターポーザの最大サイズは2026年の5.5倍レチクル(約2,831 以上でロジックダイと8個のHBMを搭載)から、2027年には9.5倍レチクル、2028年には実に14倍レチクル相当へと巨大化する28。
さらにTSMCは、円形の300mmウェハでは大面積パッケージの取り個数(面積効率)が限界に達するため、約310×310mmの角型パネルを用いる「CoPoS(Chip-on-Panel-on-Substrate)」やガラスコア基板(2027〜2029年立ち上げ目標)、そして前工程レベルの超高密度垂直積層である「SoIC」とCoWoSを統合した「3D×3D」実装、さらにはシリコンフォトニクスを用いた光電融合技術「COUPE」の実用化を急いでいる11。
日本の後工程装置・材料メーカーにおける具体的商機と競争環境
TSMCは2021年3月に茨城県つくば市(産総研つくばセンター内)に「TSMCジャパン3DIC研究開発センター」を設立(2022年6月にクリーンルーム完成)し、さらに東京大学との共同ラボ(TSMC-UTokyo Lab)を連携させることで、日本の強力な材料・基板・装置メーカーとの共同開発を3DFabricアライアンスの中核に据えている12。
後工程が従来のOSATレベルから「ISOクラス1〜2の超高清浄度クリーンルーム」かつ「100nm以下のアライメント精度」を要求する前工程類似の領域へと変貌する中、日本企業には以下の7領域で極めて大きな参入・増産機会が存在する22。
| 製品・技術領域 | CoWoS-L / SoIC / CoPoSにおける技術的課題 | 日本企業への具体的な需要拡大ポイントと参入・増産機会 |
| モールディング装置・封止材(Mold / Underfill) | 9.5〜14倍レチクルへの巨大化に伴うパッケージの「反り(Warpage)」と、HBM4積層・LSIチップ周辺の狭ギャップにおけるボイド(気泡)発生22。 | コンプレッション(圧縮)モールド装置および顆粒・シート状封止材の需要が急増。低熱膨張係数(Low-CTE)と高流動性を両立するキャピラリーアンダーフィル材・モールドアンダーフィル材の増産と、パネルレベル(CoPoS)対応の大型成形機の納入機会22。 |
| ダイサー / グラインダー・CMP | SoICのハイブリッドボンディング(Cu-Cu直接接合)やHBM4に向けた極薄ウェハ研削時のチッピング防止と、ナノレベルの表面平坦性(TTV制御)22。 | プラズマダイシングやレーザーグルービング/ステルスダイシングへの移行加速。300mmウェハおよび角型パネルの超精密バックグラインダー、バフ研磨一体型装置、およびCu-Cu接合面用のCMPスラリー・パッドの採用拡大22。 |
| 後工程検査・計測装置(Metrology / Inspection) | 複数個のロジックダイと8〜12個のHBM4を実装する高額パッケージにおいて、1箇所の接続不良が数万ドルの損失に直結する歩留まりリスク22。 | マイクロバンプやTSV(シリコン貫通電極)、LSIブリッジの非破壊3次元X線検査、超音波映像検査(ボイド検出)、および高スループット光学式外観検査装置の導入枠が前工程並みの予算規模で拡大12。 |
| パッケージ基板(ABF基板・ガラスコア基板) | 100mm角を超える超大型基板における微細配線化、多層化(20層以上)、および熱変形による実装歩留まり低下22。 | ハイエンドFC-BGA基板(および層間絶縁フィルム)の供給枠確保が最優先課題19。さらに2027〜2029年のCoWoS採用を見据えたガラスコア基板のTGV(ガラス貫通電極)加工、密着層成膜、割れ防止プロセスにおけるデファクト標準獲得30。 |
| 感光性材料(RDL用ポリイミド・PBO・ドライフィルム) | CoWoS-LおよびInFOにおける有機インターポーザの再配線層(RDL)のL/S(ライン&スペース)微細化(2/2 | 高解像度・低温硬化型の感光性ポリイミド(PSPI)や感光性絶縁フィルムの需要急増12。高周波伝送損失を抑える低誘電正接(Low- |
| 仮固定材・剥離材(Temporary Bonding / Debonding) | 14倍レチクル相当の大型再構成ウェハや薄化ウェハの搬送・熱処理工程における位置ずれ防止と、ダメージレスな高速剥離22。 | レーザー剥離(LTHC)方式等に対応した高耐熱・低応力の仮固定用接着剤およびキャリア基板剥離装置の消耗材ビジネスが、CoWoS/SoICのウェハ処理枚数(2028年に月産26万枚)に比例して倍増24。 |
| 放熱材料(TIM: Thermal Interface Material) | 1パッケージあたり1,000Wを超えるAIアクセラレータの発熱密度上昇と、ダイ間の熱干渉12。 | 高熱伝導率を持つ金属系・液体金属系TIMや高充填フィラー配合ポリマーTIMの需要拡大30。つくば3DICセンターでも重点開発テーマに指定されており、信頼性評価を通じたスペックインの好機32。 |
日本の後工程メーカーにとって看過できないリスクは、日本企業のシェアが永遠に安泰ではないという現実である(So What?)35。実際に足元のサプライチェーンでは、CoWoS向けのディスペンサー(塗布装置)およびボンディング装置の領域において、海外の競合装置メーカーが日本勢を置き換えてTSMCの優先ベンダー(Preferred Vendor)の地位を獲得した事例が報告されている35。
また、日本の主要部材メーカーの供給制約自体がCoWoS増産のボトルネックとして指摘されるケースも生じている28。日本企業は、つくば3DICセンターでの初期評価に満足することなく、台湾・嘉義AP7工場や新竹・竹南の量産ラインにおける「スループット要求」と「装置の現地納期短縮」に即応できるエンジニアリング体制を構築しなければならない16。
加えて、CoPoS(角型パネル)では現状、リソグラフィ精度やアライメント精度においてウェハレベル装置に対する技術的遅れが指摘されており、日本の露光装置・塗布現像装置・検査装置メーカーがこのパネルレベルの精度ギャップを埋めるソリューションを先行提案できれば、2028年以降の次世代標準を独占できる可能性が極めて高い11。
決済ツール Codoc によるクレジットカードのお支払いは、初回に Codoc への会員登録(IDとパスワード)が必要になります。インボイス対応の領収書が出ます。お問合せは info@sattu-ai-agent.com まで。