作成者:さっつーのAIエージェント 監修 今泉大輔
作成日時:2026年11月10日午前
- エグゼクティブ・サマリー
- 第1章:短期の「連れ安メカニズム」と中長期の「業績デカップリング」構造
- 第2章:「2026年11月・Terafab調達チームの極秘来日と超短納期発注」のインプリケーション
- 第3章:カスタムASICブームとTerafab特需を独占する「日本株コア銘柄」の徹底解剖
- 3.1 後工程・テストの絶対王者:アドバンテスト(6857)& ディスコ(6146)
- アドバンテスト(6857)徹底解剖
- ディスコ(6146)徹底解剖
- 3.2 前工程(WFE)の基幹プレーヤー:東京エレクトロン(8035)、レーザーテック(6920)、SCREENホールディングス(7735)、KOKUSAI ELECTRIC(6525)
- 東京エレクトロン(8035)徹底解剖
- レーザーテック(6920)徹底解剖
- SCREENホールディングス(7735)徹底解剖・KOKUSAI ELECTRIC(6525)徹底解剖
- 味の素(2802)徹底解剖・イビデン(4062)徹底解剖・レゾナック(4004)徹底解剖・信越化学工業(4063)徹底解剖・SUMCO(3436)徹底解剖・HOYA(7741)徹底解剖
- 3.3 先端パッケージ基板・半導体素材の独占企業群:味の素、イビデン、レゾナック、信越化学工業、SUMCO、HOYA
- 第4章:機関投資家・ファンドマネージャー向けポートフォリオ構築とエントリー戦略
エグゼクティブ・サマリー
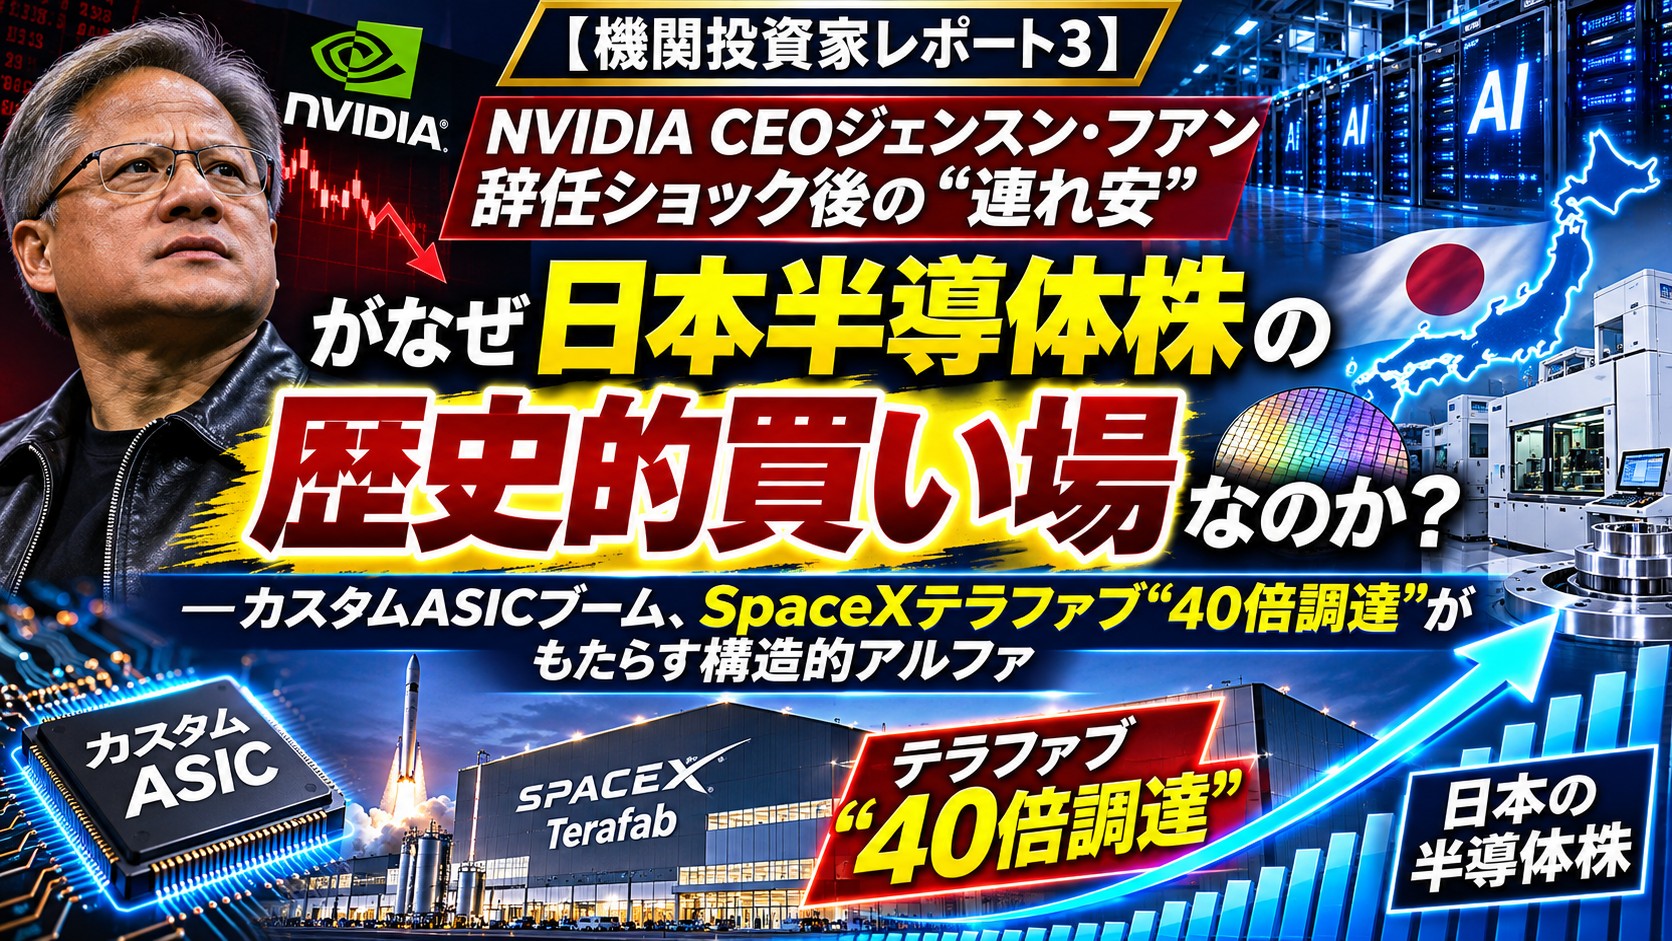
日本の投資信託委託会社およびアセットマネジメント会社において日本株ポートフォリオを運用するファンドマネージャー、ならびに半導体セクターを担当するバイサイド・アナリスト諸氏に対し、全3部作の完結編となる本第3巻の結論を冒頭に提示する。2026年11月8日に表面化した米国NVIDIAのガバナンス・ショックに伴う日本の半導体製造装置(SPE)および半導体素材セクターの短期的な連れ安(アルゴリズム売り)は、産業ファンダメンタルズと完全に乖離した「歴史的なミスプライシング」であり、AIインフラ構築の第2幕(カスタムASICの多様化+イーロン・マスク氏の「Terafab」緊急発注)に向けた最大の仕込み場である。
2026年11月8日(米国時間)、NVIDIAの取締役会は、創業者兼CEOであるジェンスン・フアン氏が外国の情報工作の標的になったとする報道および私生活上の問題をめぐり、独立取締役で構成する委員会と外部の独立法律顧問による調査を開始すると発表した1。取締役会は同日時点で「国家安全保障や会社の機密が損なわれたと考える理由はない」としてフアンCEOへの信任を維持し、本人も社員向け文書で私生活上の不貞を認め謝罪するとともに調査への全面協力を表明している1。しかし、米議会が11月4日付の書簡でセキュリティ対策やMegaspeed幹部とのやり取りを問題視し、11月18日の非公開説明会への出席(回答期限は11月11日)を要求したことで、市場は「キーマン・リスクおよびガバナンス不透明感」を嫌気している3。東京株式市場においても、海外CTA(商品投資顧問)やグローバル・マクロファンドのバスケット取引を介した米SOX指数(フィラデルフィア半導体株指数)およびNVIDIA株との高いベータ連動により、東京エレクトロン(8035)、アドバンテスト(6857)、ディスコ(6146)などの主力銘柄が機械的な売り圧力に晒されている。
しかしながら、機関投資家の銘柄選定会議(ストックピッキング)において重視すべきは、短期の需給ノイズではなく、以下の2つの決定的な産業構造の転換とリアルなキャッシュフローの事実である。
第1に、「半導体サプライチェーンの物理的保存則と、カスタムASIC乱立による日本の独占工程への付加価値集中」である。仮に今回の調査過程でNVIDIAの経営体制が揺らぎ、AI半導体市場におけるNVIDIAのシェアが低下したとしても、グローバルのAIデータセンターが要求する演算総量(シリコンウェハ面積、HBM積層数、先端パッケージ数)は1ミリたりとも減少しない。NVIDIAのシェア低下分は、Google、AWS、Meta、OpenAI、Tesla等がBroadcomやMarvellと推進するカスタムASICやAMD製GPUによって完全に埋め合わされる。むしろ、単一設計のGPUを大量生産する構造から、多品種・異種アーキテクチャのカスタムASICが乱立する構造への転換は、フォトマスク版数の急増(レーザーテック、HOYAに恩恵)、チップレット大型化と高多層化(イビデン、味の素、レゾナックに恩恵)、そしてテストプログラムの複雑化とテスト時間の長時間化(アドバンテストに恩恵)を引き起こし、日本のボトルネック企業の収益機会を非線形に膨張させる。
第2に、「2026年11月9日に日本経済新聞等が報じた、イーロン・マスク氏の『Terafab(テラファブ)』調達部隊による極秘来日と超短納期・緊急発注」である6。TeslaとSpaceXが米テキサス州で共同推進する巨大半導体工場構想「Terafab」は、月産100万枚(300mmシリコンウェハ換算:うちメモリ約70万枚、先端ロジック30万枚強)という、日本の国策半導体企業ラピダス(月産2万5,000枚)の40倍、世界最大手TSMCの全社出荷量(2025年月平均約125万枚)の約8割に匹敵する異次元の生産計画を掲げている7。2026年11月上旬、このTerafabの調達チームが極秘来日し、日本の主要な製造装置・材料メーカー各社と直接交渉を行い、通常1年程度を要するリードタイムに対し「数ヶ月以内」という超短納期での納品を要請して緊急発注を開始した7。これは、2027年5〜6月の試作チップ確保、および2028年下半期の本格量産に向けた最大1,190億ドル(約18兆円)規模の巨額設備投資が、今まさに日本の装置・素材メーカーへのリアルなキャッシュフローとして流入し始めた証拠である7。
2026年10月下旬から11月9日にかけて出揃った主要各社の最新決算(2027年3月期中間決算等)は、アドバンテストの第2四半期営業利益率55.9%(上期営業利益+96.5%増)12、東京エレクトロンの通期営業利益予想1兆1,690億円(初の1兆円突破)14、ディスコの上期営業利益率45.4%16、イビデンの通期営業利益予想2.1倍上方修正と1,510億円の新規増産投資18、レゾナックの半導体材料コア営業利益1,950億円予想19など、すでに過去最大の構造的成長期に入ったことを証明している。本レポートでは、この構造的アルファを銘柄別の定量・技術ロジックで徹底解剖する。
第1章:短期の「連れ安メカニズム」と中長期の「業績デカップリング」構造
1.1 グローバル・マクロおよびアルゴリズム取引が引き起こす「機械的連れ安」の解剖
2026年11月8日に発表されたNVIDIA取締役会によるジェンスン・フアンCEOをめぐる独立調査は、取締役会が「国家安全保障や企業機密の侵害を疑う理由はない」と明言し、フアン氏の辞任や解任も一切発表されていないにもかかわらず、株式市場に短期的なショックをもたらしている1。米議会が要求した11月18日の非公開説明会(日程受諾または代替日提示の回答期限は11月11日)や、シンガポール政府が一部報道を否定するなど複数の情報が交錯するなか、アルゴリズムは「政治・ガバナンス上の不確実性」に対して機械的なリスクオフ反応を示すからである3。
直接の資本関係もガバナンス上の瑕疵も持たない日本のSPE・半導体素材株が、なぜ短期的にNVIDIA株および米SOX指数と高いベータ値で連動して売られるのか。バイサイド・アナリストが投資委員会で説明すべき市場マイクロストラクチャー(需給の伝達メカニズム)は以下の3つの経路に集約される。
第1の経路は、グローバルAIバスケット取引と先物・ETF間の統計的裁定(スタット・アーブ)である。海外のマルチストラテジー・ヘッジファンドやグローバル・マクロファンドは、AIサプライチェーンを単一のグローバル・バスケットとしてアルゴリズム管理している。米国市場の時間外取引やザラ場でNVIDIA株およびSOX指数が急落すると、翌営業日の東京市場寄り付きにおいて、流動性が極めて高く海外投資家の保有比率が高い東京エレクトロン(8035)、アドバンテスト(6857)、ディスコ(6146)、レーザーテック(6920)、信越化学工業(4063)に対し、SOX指数先物やナスダック100先物との相関パラメータに基づく機械的なショート・カバー逆回転(現物売り・先物買い戻し、あるいはバスケット全体のエクスポージャー即時圧縮)が執行される。
第2の経路は、トレンドフォロー型CTA(商品投資顧問)によるボラティリティ・ターゲティングのアンワインドである。2026年に入り、日本の半導体・電子材料関連銘柄は極めて強いモメンタム相場を形成してきた。例えば、半導体パッケージ材料(ABF)を独占する味の素(2802)の株価は2026年初来で約75%上昇し20、バッチ成膜装置のKOKUSAI ELECTRIC(6525)も春先の5,000円台から6月末には1万800円台まで急騰後、8,000円〜8,800円台の高値圏で推移していた21。このようにトレンドフォロー型のCTAがロング・ポジションを積み上げていた局面で米国発のガバナンス・ショックによりインプライド・ボラティリティが急上昇すると、CTAのリスク管理エンジンは個別企業の決算内容や受注残高を一切参照することなく、VaR(バリュー・アット・リスク)上限を守るために機械的なポジション縮小(利益確定・損切り売り)を発動する。
第3の経路は、エクイティ・ロング・ショート・ファンドのデグロッシング(総枠圧縮)である。米国のモメンタム株(NVIDIA等)を最大ウェイトでロングしていたファンドが急激なドローダウンに直面すると、ポートフォリオ全体のレバレッジ比率を引き下げるため、アジア時間帯で最も換金性が高く、かつ2026年10月下旬〜11月上旬の好決算で含み益が乗っている日本の優良SPE・素材株を一旦売却してキャッシュを確保する行動に出る。これが「好決算を発表したばかりの日本株が、無関係な米国のニュースで売られる」という短期的アノマリーの正体である。
1.2 半導体サプライチェーンの物理法則:なぜファンダメンタルズは完全にデカップリングするのか
上記のアルゴリズム売りは純粋な「流動性・ポジション調整」であり、日本の装置・素材メーカーが直面する中長期の実需とは完全にデカップリング(乖離)している。なぜなら、半導体産業には「上流のファブレス層でどの企業が設計シェアを握ろうとも、最終的なAI演算需要を満たすために中流・下流の物理工程を通過するシリコンウェハ面積、HBM積層数、先端パッケージ基板面積、およびテスト時間の総量は決して減少しない(むしろ設計の多様化によって増大する)」という厳格な物理的・技術的法則が存在するからである。
世界半導体市場統計(WSTS)の2026年秋季予測(日本経済新聞引用)によれば、世界の半導体市場規模は2025年の約7,950億ドルから、2026年には前年比90%増の1兆5,112億ドル(約240兆円)へとほぼ倍増し、2027年もさらに前年比27%増の約1兆9,190億ドルに拡大すると予測されている7。わずか2年間で市場規模が2.4倍に膨張するこの歴史的な拡大は、AIデータセンター向けの演算チップとメモリの需要拡大および価格上昇によって支えられている7。
このグローバルAI半導体サプライチェーンにおける「上流のシェア変動」と「下流の日本企業の独占的ボトルネック構造」の対比を整理すると、以下の3階層アーキテクチャとして定義できる。
| 階層区分 | 構成プレーヤー・領域 | 競争環境とシェア変動の性質 | 日本の装置・素材セクターへの物理的・収益的インプリケーション |
| 第1層:AI演算チップ設計層 (シェア変動領域) | ・NVIDIA(汎用GPU) ・カスタムASIC群(Broadcom / Marvell+Google / AWS / Meta / OpenAI) ・AMD(GPU) ・Terafab(Tesla / SpaceX / xAI独自チップ)7 | ガバナンス問題、ソフトウェア生態系、TCO(総保有コスト)競争によりプレイヤー間のシェアが変動する。 | 仮にNVIDIAのシェアが低下しても、ハイパースケーラーのカスタムASICやTerafabの自前チップがその需要を100%埋め合わせるため、最終的な演算需要(目標1テラワット級7)は一切減らない。 |
| 第2層:物理的シリコン通過総量 (不変・拡大領域) | ・先端ロジック製造(TSMC 3nm/2nm、Intel 14A、Terafab月産30万枚強)7 ・先端メモリ製造(HBM3e/HBM4、Terafab月産70万枚)7 ・2.5D/3Dパッケージ(CoWoS等) | どの設計者のチップであっても、必ず微細露光・成膜・エッチング・薄化積層・高多層基板実装を通過する物理的じょうご(ファネル)。 | 通過するウェハ総面積は不変であるどころか、Terafabの月産100万枚構想7とカスタムASICの多品種化によって、フォトマスク版数・パッケージ面積・テスト負荷が非線形に増大する。 |
| 第3層:日本企業の独占的ボトルネック工程 (構造的アルファ領域) | ①前工程WFE:東京エレクトロン、レーザーテック、SCREEN、KOKUSAI22 ②ウェハ・露光素材:信越化学、HOYA、SUMCO26 ③後工程・薄化切断:ディスコ29 ④パッケージ部材・テスト:アドバンテスト、イビデン、味の素、レゾナック18 | 特定工程で世界シェア50%〜100%を握る日本の技術独占・複占企業群8。代替サプライヤーが存在しない絶対的チョークポイント。 | 上流の勝者が誰であれ、すべての製造ラインから通行料(装置導入+高マージン消耗品・材料の継続消費)を徴収する。多品種化と短納期発注により、粗利率50〜70%超・営業利益率30〜55%超の超高収益を実現12。 |
この構造を数理的に定式化すると、日本の半導体製造装置・素材セクターに対する実質総需要(Total Japanese SPE and Material Demand)は以下のプレーンテキスト恒等式で表される。
日本の装置・素材総需要 = (グローバルAI演算需要 ÷ チップ平均電力効率) × 単位シリコン面積あたりプロセス複雑度 × 品種多様化・テスト負荷係数
ここで極めて重要な事実は、仮にNVIDIAの独占体制が崩れ、ハイパースケーラー各社のカスタムASIC(特定用途向け集積回路)が乱立する時代に入った場合、上式の右辺にあるすべての変数が日本の装置・素材メーカーにとってプラス方向(需要増大方向)に作用するという点である。
- 品種多様化(Fragmentation)による初期工程・マスク需要の爆発 NVIDIAの単一アーキテクチャGPUに需要が集中する場合、少ない品種(少ないフォトマスク版数)で大量のウェハを流すことができるため、ファウンドリの装置稼働効率は高い。しかし、クラウド各社やAIスタートアップ、さらにはTesla/SpaceXが独自のカスタムASICを多種多様に設計・製造する世界では、チップの品種数が劇的に増加する。品種が増えるごとに新規のEUVフォトマスク・セットが必要となり、HOYAのEUVマスクブランクス27およびレーザーテックのEUVマスク欠陥検査装置(ACTIS)24の需要はウェハ枚数の伸び以上に跳ね上がる。
- ハードウェア・スペックの大型化によるパッケージ素材・HBM消費の増加 NVIDIAが長年のCUDAソフトウェア最適化によって達成している演算効率を、後発のカスタムASIC勢がハードウェアで凌駕しようとすれば、より大きなダイサイズ(シリコン面積)、より多くのHBMスタック数(12層から16層への積層)、およびより広大で高多層なパッケージ基板を採用せざるを得ない。これはディスコの薄化グラインダ・ダイサ29、味の素のABF20、イビデンの高機能ICパッケージ基板18、レゾナックの先端後工程材料(NCF・TIM・CCL)19の1チップあたり消費単価を直接的に押し上げる。
- 少量多品種・複雑化によるテスタ稼働時間の長期化 成熟した単一製品の量産テストに比べ、多様なカスタムASICが次々と立ち上がる環境では、歩留まり安定化のためのテスト項目が増加し、1チップあたりのテスト時間(Test Time)が構造的に長くなる。これはアドバンテストのSoCテスタおよびメモリテスタに対する最強の追い風である13。
すなわち、アルゴリズムが「NVIDIAのガバナンス危機」を理由に日本の半導体株を機械的に売却している局面は、ファンダメンタルズ上は「カスタムASIC移行による日本企業の付加価値増大」が始まる転換点であり、機関投資家にとってこれ以上ないミスプライシング(割安なエントリー機会)を提供しているのである。
第2章:「2026年11月・Terafab調達チームの極秘来日と超短納期発注」のインプリケーション
2.1 2026年11月9日報道の衝撃:「ラピダスの40倍・月産100万枚」が本物の発注に変わった瞬間
カスタムASICの乱立と並び、日本のSPE・素材セクターの長期成長軌道を一段上のステージへと引き上げる決定的な出来事が、2026年11月9日付の日本経済新聞(「生産量は『ラピダスの40倍』 マスク氏半導体工場、調達部隊が極秘来日」)および複数の海外メディアによって一斉に報じられた6。
イーロン・マスク氏が率いる米Teslaと米SpaceXが共同で推進する超大型半導体工場計画「Terafab(テラファブ)」は、2026年3月に構想が発表された当初こそ、半導体量産経験を持たない起業家による非現実的な計画として業界内で懐疑的に見られていた7。しかし、発表からわずか半年余りで空気は一変した。Terafab側は2026年秋、製造装置メーカーなどに対し「2032年以降に月産100万枚(300mmシリコンウェハ換算)の生産能力を確保する」という長期量産目標を非公式に伝達し、さらに2026年11月上旬には複数の調達担当者が極秘裏に来日して日本の主要サプライヤー各社と直接会合を開き、「数ヶ月以内」という超短納期での装置納入を要請し実際の発注を開始したのである7。
日本の半導体サプライヤー幹部が日経の取材に対し「いま半導体業界で一番の話題はキオクシアでもラピダスでもない。イーロン・マスクだ」と興奮気味に語った通り7、このTerafabの発注計画は既存の半導体設備投資(CapEx)サイクルの外側から突如出現した「異次元の特需」である7。その圧倒的な生産規模の比較と、2026年3月から2032年以降に至る具体的なプロジェクト・タイムラインを以下の複合ビジュアルに示す。
5000円以上のレポートは、当サイトが発行する請求書/インボイスによる銀行振込のお支払いに対応します。お問合せはinfo@sattu-ai-agent.com まで。請求書発行に先立つ見積書発行も可能です。
決済ツール Codoc によるクレジットカードのお支払いは、初回に Codoc への会員登録(IDとパスワード)が必要になります。インボイス対応の領収書が出ます。お問合せは info@sattu-ai-agent.com まで。