[前回のエグゼクティブサマリー]
調査対象期間:2026年10月14日〜10月27日の14日間
想定読者:東証プライム上場企業の経営者、経営企画部長、CFO、CTO、CIO、半導体関連事業・調達・研究開発責任者
- 冒頭:AI半導体の競争が「供給能力の確保」から「製造工程と金融の支配」へ移った
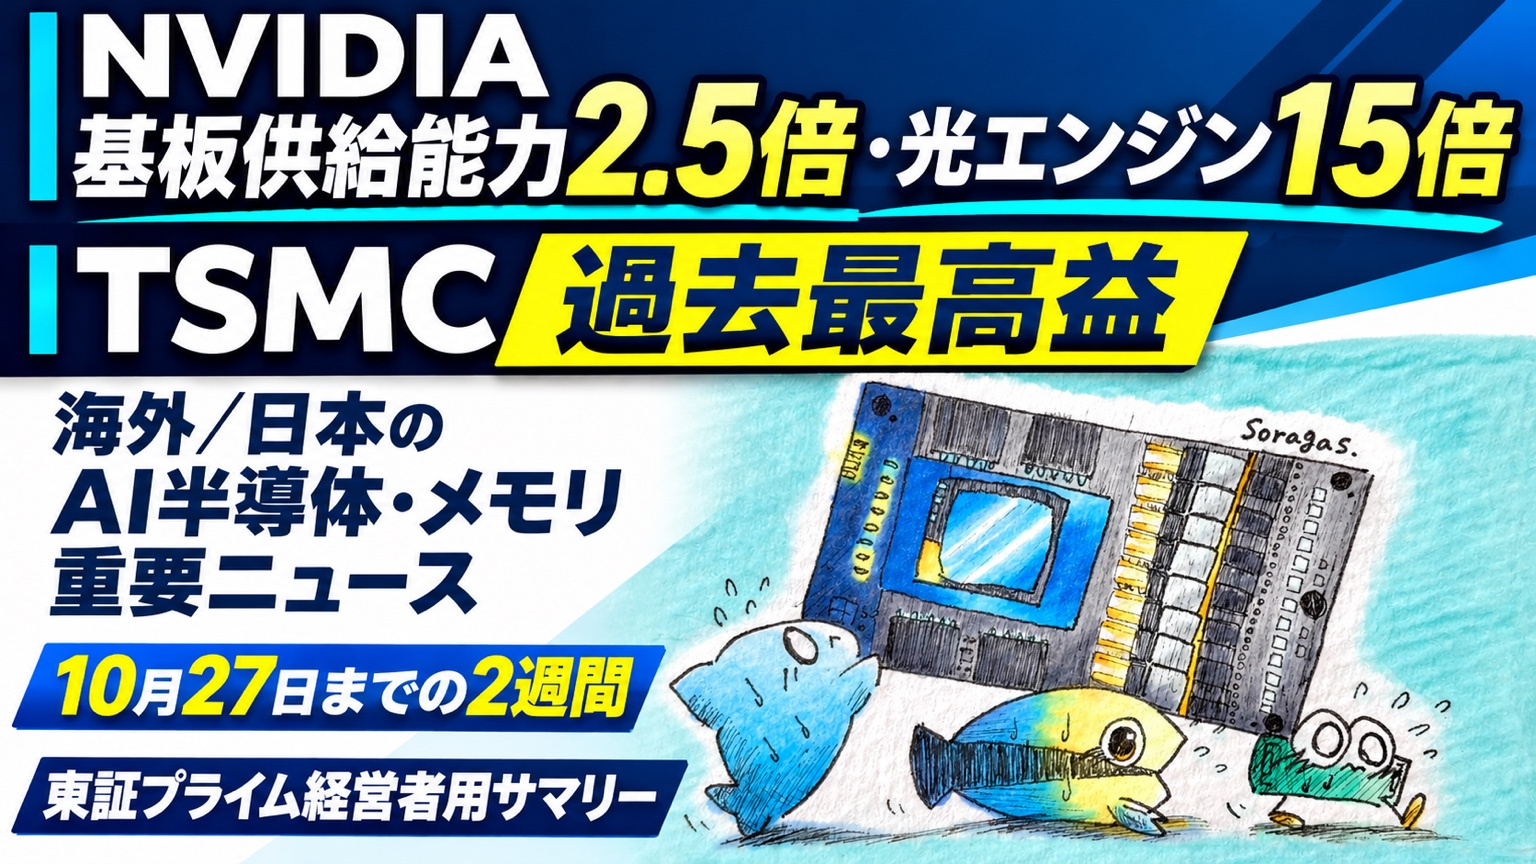
- 1.〖今回最重要〗NVIDIA――イビデンなどと基板供給能力2.5倍、CPO用光エンジン15倍を計画
- 2.〖金融構造最重要〗Broadcom・Anthropic――630億ドルの融資でAI半導体を調達・リース
- 3.TSMC――第3四半期純利益は7,631億台湾ドル、2nmがウエハー売上高の8%に到達
- 4.ASML――2027〜2028年の露光装置供給能力が需要に追いつかない見通し
- 5.Oracle――Vera RubinをマルチGWへ、Google TPU・Cerebras・SambaNovaも採用計画
- 6.〖メモリ最重要〗TrendForce――HBM不足で8層積層への仕様変更が進む見通し
- 7.Applied Materials――Besiへの出資比率を約20%へ、ハイブリッドボンディングを戦略領域に
- 8.〖日本重要〗GlobalFoundries――日米で最大210億ドルの半導体工場計画、東京エレクトロン・SCREENなどに商機
- 9.〖日本重要〗TSMC熊本第2工場――3nm生産計画を認定、月産6,000枚から2028年末の生産開始を目指す
- 10.〖日本重要〗Rapidus――政府が4,000億円の追加出資を計画、2nm量産に向け民間融資2兆円を目指す
- 今回の14日間から見える5つの変化
- 経営者が確認すべきこと
- まとめ:AI半導体は「チップを作る産業」から「製造工程と資金を長期的に組織化する産業」へ
冒頭:AI半導体の競争が「供給能力の確保」から「製造工程と金融の支配」へ移った
前号から今回への構造変化
前号「AI半導体・メモリ重要ニュース:10月13日までの2週間」では、Microsoftが独自AIアクセラレータMaia 300の大規模配備計画を明らかにし、Micronでは顧客による長期供給確保と資金コミットメントが拡大しました。TSMCとGlobalFoundriesの先端パッケージ協業、日本企業によるSSDとGaN電源半導体の展開も取り上げました。
前号が示したのは、NVIDIA GPUの性能競争から、カスタムASIC、HBM、DRAM、SSD、先端パッケージ、電源まで含めた「AIシステム全体の供給能力を確保する競争」への転換でした。
今回の14日間では、その競争がさらに進みました。
第一の変化は、半導体メーカーが完成品の販売だけでなく、数年先の製造工程そのものを顧客資金によって確保する段階に入ったことです。
NVIDIAは10月21日、イビデンなどとの基板供給契約によって今後3年間で供給能力を2.5倍に拡大する計画を公表しました。先端パッケージ、半導体テスト、CPO用光エンジンも同時に増強します。GPUの生産量を増やすためには、製造装置から基板、検査まで複数の工程を押さえる必要があることを示しています。
NVIDIA Newsroom
第二の変化は、AI半導体が巨大な金融取引の裏付け資産になったことです。
Broadcom製のAIアクセラレータとネットワーク機器をAnthropic向けに調達するため、米大手銀行とBlackstoneが総額630億ドルの資金調達に関与します。半導体を購入する特別目的会社が設備を保有し、AI企業へリースする仕組みです。Broadcom自身も設備の残存価値リスクを一部支えます。
Reuters
第三に、製造能力の不足が一段と明確になりました。TSMCは四半期純利益の最高記録を更新し、ASMLは2027〜2028年の予定供給能力では顧客需要を満たせない見通しを示しました。AI半導体投資を拡大したくても、先端製造装置とウエハー処理能力には物理的な制約があります。
第四に、日本の半導体産業も新たな局面に入りました。TSMC熊本第2工場の3nm生産計画が認定され、Rapidusには追加出資計画が示されました。一方、日米政府は米国の成熟ノード半導体工場への大型投資でも合意しています。
第五に、AIアクセラレータの利用形態が多様化しました。OracleはNVIDIA Vera Rubinを拡大しながら、Google TPU、Cerebras、SambaNovaなどの採用も進めます。半導体の選択基準は、最高演算性能だけでなく、用途別の推論速度、電力効率、稼働率、調達コストへ広がっています。
今回の14日間を一言でまとめれば、「AI半導体の供給枠を押さえる競争」から、「製造工程、資金調達、顧客への計算資源提供までを一体的に支配する競争」へ移ったということです。
1.〖今回最重要〗NVIDIA――イビデンなどと基板供給能力2.5倍、CPO用光エンジン15倍を計画
発表日:2026年10月21日
元記事:NVIDIA「NVIDIA and Supply Chain Partners Expand Capacity to Accelerate AI Infrastructure Buildout」
NVIDIAは10月21日、AI半導体の世界的な供給能力拡大に向けて、イビデン、Samsung Electro-Mechanics、Unimicron、Amkor、KYEC、SPILとの製造能力増強計画を発表しました。
主な内容は次の通りです。
- パッケージ基板:イビデンなど3社との取り組みにより、今後3年間でNVIDIA向け供給能力を合計2.5倍に拡大する計画です。
- イビデン大野事業場:NVIDIAによる数十億ドル規模の生産能力予約前払金を背景に、同工場の能力を3倍に拡大する目標です。追加能力の立ち上げは2028年第1四半期からを予定しています。
- Amkor:韓国での先端パッケージ用インターポーザーウエハーの処理能力を、2028年末までに300%超増強する計画です。
- KYEC:NVIDIAが11億ドルの能力予約前払金を提供し、米国に新たな半導体テスト施設を建設します。量産開始目標は2027年4月です。
- SPIL:CPO向け光エンジンの生産能力を2027年半ばまでに15倍にし、2028年末までにさらに倍増させる目標です。
これらはNVIDIAが公表した契約・設備投資・能力増強の計画であり、全設備が完成し、計画通りの能力で量産しているという意味ではありません。イビデンへの前払金を伴う契約にも、今回以前から進行しているものが含まれます。
今回の発表で重要なのは、NVIDIAがGPUダイの製造だけでなく、基板、インターポーザー、検査、光エンジンを一体的に管理し始めていることです。
日本企業にとってはイビデンの事例が象徴的です。先端GPUを直接設計していなくても、代替しにくい製造工程を押さえれば、世界最大級のAI半導体企業から長期資金と設備投資需要を獲得できます。
製造装置、基板材料、封止材料、検査装置、光部品などを供給する日本企業は、NVIDIAの製品ロードマップだけでなく、その背後にある増産計画と供給能力の確保方法を把握する必要があります。
2.〖金融構造最重要〗Broadcom・Anthropic――630億ドルの融資でAI半導体を調達・リース
発表日:2026年10月26日
元記事:Reuters「Wall Street banks, Blackstone line up $63 billion to finance Broadcom AI chips for Anthropic」
Reutersは10月26日、Bank of America、Citigroup、Morgan Stanley、Blackstoneが、Anthropic向けBroadcom製AIアクセラレータおよびネットワーク機器の調達を支える、総額630億ドルの資金調達計画を報じました。
仕組みは、特別目的会社(SPV)が半導体設備を購入し、Anthropicへリースするものです。資金のうち約435億ドル、全体の約69%が優先担保付き融資に相当し、Blackstoneは劣後する第二順位の融資を担います。
さらにBroadcomは、設備の将来残存価値に対する支援を提供します。
AI半導体は技術革新が速く、将来の中古市場価値を予測しにくい資産です。Broadcomが残存価値リスクの一部を引き受けることで、金融機関が巨額融資を提供しやすくする構造です。
機器の納入開始は2027年の見込みであり、630億ドルが2026年中にすべて支出されるわけではありません。また、これはAnthropicの半導体購入額をそのまま売上計上した数字でもありません。
この取引は、AI半導体産業の競争が設計・製造技術だけでは決まらなくなったことを示しています。
半導体メーカーは顧客にチップを販売するだけでなく、その顧客が購入資金を確保できるよう金融機関と協力します。金融機関は半導体設備の資産価値を評価し、リース料と残存価値を見積もって資金を提供します。
経営者にとって重要なのは、半導体メーカーの競争力を評価するとき、受注残高や売上成長率だけでなく、顧客の資金調達能力、設備の残存価値保証、貸倒れ・リース契約上のリスクまで確認する必要が出てきたことです。
AI半導体が金融資産として大量に保有される時代には、技術的陳腐化の速度が金融リスクにも直結します。
Reuters
3.TSMC――第3四半期純利益は7,631億台湾ドル、2nmがウエハー売上高の8%に到達
発表日:2026年10月15日
元記事①:TSMC「TSMC Reports Third Quarter EPS of NT$29.43」
元記事②:Reuters「TSMC ‘prudent’ going into 2027 after posting sixth straight quarter of record profit」
TSMCが10月15日に発表した2026年第3四半期決算は、AI半導体の供給能力をめぐる競争の激しさを示しました。
売上高は1兆4,942億台湾ドルで前年同期比50.9%増、純利益は約7,631億台湾ドルで68.7%増でした。純利益は四半期として過去最高となりました。
技術別では、ウエハー売上高に占める2nmプロセスの比率が8%、3nmが33%、5nmが28%となりました。先端プロセスへの需要集中が明確です。
同社は2026年の年間設備投資見通しを600億〜640億ドルに維持し、年間売上成長率の見通しを約44%に引き上げました。2026年第4四半期売上高は523億〜543億ドルを見込みます。
pr.tsmc.com+1
一方、同社経営陣は、AI関連需要は非常に強いものの、部品価格上昇が消費者向け製品市場を圧迫しているとして、2027年の事業計画には慎重な姿勢を示しました。
重要なのは、NVIDIA、AMD、Microsoft、各種カスタムASIC企業が独自の半導体を開発しても、先端ロジックの製造ではTSMCの能力を競い合う構造にあることです。
さらに、CoWoSなどの先端パッケージ工程が不足すれば、ウエハーから良品チップが得られてもAIアクセラレータとして出荷できません。
日本の装置・材料メーカーにとっては、TSMCの先端プロセス移行と後工程増強の双方が成長機会です。ただし、TSMCの設備投資額がそのまま日本企業の受注額になるわけではなく、各社がどの工程で採用され、量産設備に組み込まれるかが重要です。
4.ASML――2027〜2028年の露光装置供給能力が需要に追いつかない見通し
発表日:2026年10月14日
元記事:ASML「ASML reports €11.7 billion total net sales and €5.0 billion net income in Q3 2026」
オランダの半導体露光装置大手ASMLは、2026年第3四半期の売上高が117億ユーロ、純利益が約50億ユーロになったと発表しました。売上総利益率は57.5%です。
経営上、特に注目すべきなのは同社が示した生産能力の見通しです。
ASMLによれば、顧客の中には2029年、2030年に向けた装置発注を検討している企業があり、同社が計画している2027年と2028年の供給能力では、顧客需要を十分に満たせない見込みです。
同社は2027年のLow-NA EUVおよび液浸DUV露光装置の生産能力を30%増強する計画で、2028年についても追加増強を検討しています。ただし、増強予定の能力でも需要に不足する可能性があるというのが会社側の判断です。
Wed, 10/14/2026 – 07:00
これは露光装置がすでに2029年まで完売しているという意味ではありません。将来需要と予定供給能力に関する会社側の見通しです。
TSMC、Samsung、SK hynix、Micronなどが先端ロジックとメモリの能力増強を同時に進める場合、露光装置の納入時期が半導体工場全体の立ち上げスケジュールを左右します。
半導体工場は建物を完成させるだけでは稼働できません。露光、成膜、エッチング、洗浄、計測、検査の装置を導入し、歩留まりを立ち上げる必要があります。
日本企業にとっては、東京エレクトロン、SCREEN、レーザーテックなどが関係する工程で、先端プロセス向け装置・材料の長期需要を見込む材料になります。
一方、経営者は設備投資計画を評価する際、建設完了日と実際の量産立ち上げ日を区別する必要があります。
5.Oracle――Vera RubinをマルチGWへ、Google TPU・Cerebras・SambaNovaも採用計画
発表日:2026年10月27日
元記事①:Oracle「Building the Next Decade of Oracle Cloud Infrastructure」
元記事②:NVIDIA「NVIDIA and Oracle Expand NVIDIA Vera Rubin to Multi-Gigawatt Scale」
Oracleは10月27日、Oracle Cloud Infrastructure(OCI)のAI半導体構成を大きく多様化する方針を発表しました。
NVIDIAのVera Rubin NVL72とVera CPUについてはOCIでの一般提供開始を発表し、将来的にはVera RubinシステムをマルチGW規模に拡大する計画です。
さらに、OracleはGoogle TPUの提供を2027年から開始し、その後数年かけてGW級へ拡大する方針を示しました。
推論処理ではCerebrasのWafer-Scale EngineとSambaNova SN50の採用計画を発表しました。また、OpenAIがBroadcomと開発する「Jalapeño」推論アクセラレータを展開する計画も明らかにしています。
Oracle+1
ただし、発表された半導体がすべて商用稼働しているわけではありません。Vera Rubinの一般提供開始と、TPUや推論専用ASICの将来配備計画は区別する必要があります。マルチGWは拡張計画であり、通電済みのIT負荷を示していません。
注目すべき点は、OracleがNVIDIA依存を単純に解消しようとしているのではなく、GPU、TPU、推論ASIC、CPUを用途別に組み合わせようとしていることです。
AIエージェントでは、モデル推論の間にコード実行、データ検索、外部ツール呼び出しが発生します。すべてを高価なGPUで処理する必要はありません。
したがって、AIクラウドの競争軸は、単一GPUのFLOPSから、システム全体のTokens per MW、Tokens per dollar、推論遅延、CPUとGPUの稼働率へ移っています。
AIインフラを購入する日本企業も、GPUの型番だけでなく、用途別の計算原価とサービス提供能力を比較する必要があります。
6.〖メモリ最重要〗TrendForce――HBM不足で8層積層への仕様変更が進む見通し
公表日:2026年10月16日
元記事:TrendForce「HBM Market Bulletin – Oct. 16, 2026」
半導体市場調査会社TrendForceは10月16日付のHBM市場レポートで、HBMの供給不足がAIアクセラレータのメモリ仕様に影響し、2027年後半には8層積層のHBMが主流になるとの予測を示しました。
HBMはDRAMダイを垂直に積層することで、大容量と高いデータ転送帯域を実現します。8-Hiは8層、12-Hiは12層、16-Hiは16層の構成を意味します。
積層数を増やせば容量を高められますが、製造工程、歩留まり、熱設計、コストへの要求も厳しくなります。
TrendForceは、NVIDIAのRubin UltraやGoogleの次世代TPUなどについて、8-Hi構成への移行を市場分析として提示しています。AMDは12-Hi構成を維持する方向としています。
重要なのは、これらがTrendForceの調査・予測であり、各社が最終製品仕様と量産数量をすべて正式確定したことを意味しない点です。
TrendForce
この動きはAI半導体の競争構造を理解する上で重要です。
従来はHBMの容量と帯域幅を増やすことが性能向上の主要手段でした。しかし供給不足が深刻になると、GPUやASICの出荷数量を確保するために、1チップ当たりのHBM使用量を抑える判断が必要になります。
ただし、積層数を減らしてもGB当たりの製造原価が必ず下がるわけではありません。ベースダイなどの固定的なコストを、より少ない記憶容量で負担するためです。
経営者が確認すべきなのは、単に「HBM4が採用されたか」ではありません。
実際の積層数、顧客認定、歩留まり、供給可能数量、GPU当たりの容量、最終システム性能を組み合わせて判断する必要があります。
特に日本の半導体製造装置、検査装置、接合材料、封止材料のメーカーにとって、HBMの積層構造の変化は設備需要や材料仕様の変更に直結します。
7.Applied Materials――Besiへの出資比率を約20%へ、ハイブリッドボンディングを戦略領域に
発表日:2026年10月26日
元記事:Applied Materials「Applied Materials to Increase its Strategic Investment in BE Semiconductor Industries」
米国の半導体製造装置大手Applied Materialsは10月26日、オランダのBE Semiconductor Industries(Besi)への出資比率を、約20%まで引き上げる契約を締結したと発表しました。
Reutersによれば、従来の出資比率は約9%です。今回の追加株式取得は規制上の手続きが条件となっており、発表時点で取得がすべて完了したわけではありません。
Reuters
Besiは、ハイブリッドボンディングや先端半導体組立装置を手掛けています。
ハイブリッドボンディングは、半導体ダイ同士を高密度に接合する技術です。チップ間の接続距離を短くし、帯域幅、電力効率、実装密度の向上を目指します。
両社は、ロジックとメモリの3D集積、熱圧着接合、Die-on-Wafer、Die-on-Die、Die-on-Panelなどの技術開発を進めています。
AI半導体では、トランジスタの微細化だけでなく、複数のチップレットやメモリをどのように接続するかが性能とコストを左右します。
Applied MaterialsがBesiへの資本参加を深めることは、前工程と後工程を別々の装置市場として扱う従来の構造が変わりつつあることを示しています。
日本企業では、接合装置、研削・研磨、洗浄、検査、インターポーザー材料などに新しい商機があります。
ただし、新技術の研究開発が進むことと、大量生産で十分な歩留まりを達成することは別です。事業機会を評価する際は、技術評価から顧客採用、量産ラインへの装置導入までの進捗を確認する必要があります。
8.〖日本重要〗GlobalFoundries――日米で最大210億ドルの半導体工場計画、東京エレクトロン・SCREENなどに商機
発表日:2026年10月14日〜15日
元記事①:外務省「日米政府の『戦略的投資イニシアティブ』における半導体製造プロジェクトの実施」
元記事②:GlobalFoundries「GlobalFoundries selected to operate two new semiconductor fabs in New York under landmark U.S.-Japan initiative」
日米両政府は、米ニューヨーク州における半導体製造プロジェクトを実施することで一致しました。米GlobalFoundriesが新工場の技術提供と運営を担います。
当初の事業規模は約100億ドルで、2026年内に着工する予定です。将来の増設を含めると最大210億ドルまで拡大する可能性があります。
GlobalFoundriesによれば、最初の工場は2029年の稼働開始を見込んでいます。したがって、210億ドルは全額実行済みの投資額ではありません。
今回の工場が対象とするのは、主として自動車、産業機器、通信、AIデータセンターなどに必要な成熟ノード半導体です。
最先端GPUの製造工場とは異なります。しかしAIデータセンターには、電源管理IC、アナログ半導体、通信関連半導体など、最先端ロジック以外の製品も大量に必要です。
外務省は、日本企業の参画候補として、東京エレクトロン、SCREEN、東京応化工業、ルネサスエレクトロニクスなどを挙げています。また、フジキンなどサプライチェーンに関係する中小企業の商機にも言及しています。
Ministry of Foreign Affairs of Japan+1
ただし、これらの企業は関連設備・部素材の供給や製品購入に関心を示した段階であり、すべての発注・購入契約が確定したわけではありません。
この案件から分かるのは、AI半導体の供給網再編が最先端GPUだけの問題ではなく、成熟ノードを含む広い半導体産業の問題になっていることです。
日本の製造装置、材料、電源半導体、アナログ半導体関連企業にとっては、国内工場だけでなく米国における新しい供給網への参入機会が生まれています。
9.〖日本重要〗TSMC熊本第2工場――3nm生産計画を認定、月産6,000枚から2028年末の生産開始を目指す
発表日:2026年10月16日
元記事①:Reuters「経産省、台湾TSMCの3ナノ半導体生産計画を認定 熊本第2工場」
元記事②:EE Times Japan「TSMC熊本第2工場の3nm生産計画、経産省が認定」
経済産業省は10月16日、TSMCと日本子会社JASMが申請した熊本第2工場の生産計画変更を認定しました。
当初計画されていた6nm、12nm、40nmなどの製造計画を変更し、3nmプロセスのロジック半導体に集中します。
変更後の計画では、2028年12月までの生産開始を目指し、当面の計画能力は300mmウエハー換算で月産6,000枚です。
TSMCは、熊本第1工場と第2工場への設備投資額が合計230億ドルを超える見通しを示しています。ただし、工場の具体的な能力増強は市場需要と日本政府の追加支援を前提に検討されます。
今回の発表は行政による計画変更の認定であり、3nmの量産開始や大口顧客への出荷開始ではありません。
ニューズウィーク日本版 オフィシャルサイト
日本に3nmプロセスの製造拠点を設ける意義は大きいものがあります。
3nm級ロジックはAIアクセラレータを含む高性能半導体に利用できる技術ですが、実際にどの企業のどの製品を製造するかは別途確認が必要です。
経営者が特に注目すべきなのは、月産6,000枚という計画能力と、最終的な経済規模の違いです。
半導体工場の事業性は、ウエハー投入能力だけでなく、顧客との製造契約、実際の稼働率、歩留まり、製品単価、設備償却負担によって決まります。
日本企業にとっては、3nm対応の材料、製造装置、計測・検査装置などの国内供給機会が広がる可能性があります。
同時に、半導体工場を誘致する自治体や地銀にとっても、計画の認定から量産・売上発生までの時間差を正確に把握することが重要です。
10.〖日本重要〗Rapidus――政府が4,000億円の追加出資を計画、2nm量産に向け民間融資2兆円を目指す
公表日:2026年10月19日〜20日
元記事①:財務省「財政投融資分科会(令和8年10月19日開催)資料一覧」
元記事②:EE Times Japan「経産省、Rapidusへの4000億円追加出資計画を明かす」
経済産業省は10月19日の財政制度等審議会で、Rapidusに対し2027〜2029年度の3年間で計4,000億円を追加出資する計画を示しました。
内訳は2027年度1,500億円、2028年度1,500億円、2029年度1,000億円です。
計画通りに実行された場合、政府の出資総額は既存分を含めて6,500億円となります。
追加出資の目的は、自己資本を強化し、民間金融機関から予定している総額2兆円の融資を調達しやすくすることです。
ただし、4,000億円は今後の財政投融資計画に関する要求・計画であり、すべての資金がRapidusに払い込まれたわけではありません。また、2兆円の民間融資も調達完了を意味しません。
Nippon+1
Rapidusは北海道千歳市のIIM-1で、2027年度後半に2nm世代半導体の量産を開始する計画です。
経産省によれば、60社を超える顧客候補と交渉しており、まずAIデータセンター向けカスタム半導体などで受注を目指します。2028年度には先端パッケージの量産開始も計画しています。
現在は技術開発、試作、設計環境の整備、顧客開拓を進めている段階です。2027年度後半の量産開始は目標であり、確定した商用量産実績ではありません。
今回のニュースの核心は、日本の最先端半導体事業が、研究開発中心の資金支援から、量産に必要な財務基盤と顧客獲得を問われる段階へ進んでいることです。
経営者が見るべき指標は、出資額だけではありません。
顧客のDesign Win、製造契約、歩留まり、ウエハー当たり原価、月産能力、量産売上高などが、投資採算性を決めます。
今回の14日間から見える5つの変化
第一は、「チップ供給競争」から「製造工程の予約競争」への転換です。
NVIDIAは基板、先端パッケージ、検査、光エンジンなどの能力増強を同時に進めています。ASMLの見通しも、製造装置そのものが供給制約になり得ることを示しました。GPUやASICの出荷能力は、最も不足する工程によって制限されます。
第二は、AI半導体が金融資産として扱われる時代への移行です。
Broadcom・Anthropicの事例では、AI半導体設備をSPVが保有し、顧客がリースする仕組みが大規模化しました。半導体メーカーの競争力は、顧客の資金調達能力や設備残存価値のリスク管理とも結びつき始めています。
第三は、HBMの仕様が性能優先から供給可能性との最適化へ移っていることです。
TrendForceが示した8-Hi構成への移行予測は、HBM不足がGPUやASICの設計判断に影響し得ることを示しています。AI半導体の性能仕様は、供給量、歩留まり、価格との調整によって決まるようになっています。
第四は、製造工程の前工程・後工程の一体化です。
Applied MaterialsによるBesiへの出資拡大は、ハイブリッドボンディングや3D実装が次世代AI半導体の中核技術になっていることを示します。微細化だけでなく、チップとメモリをどのように実装するかが、AIシステムの性能・コスト・生産能力を左右します。
第五は、日本の半導体産業が国内生産と海外供給網の両方へ展開していることです。
TSMC熊本第2工場とRapidusは、国内での先端ロジック製造能力を拡大する方向です。一方、GlobalFoundriesの日米案件やNVIDIAのイビデンとの関係は、日本企業が海外の半導体製造工程に深く組み込まれる商機を示しています。
経営者が確認すべきこと
1. AI半導体の調達能力:GPU・ASICだけでなく、HBM、DDR5、SSD、先端パッケージ、基板、検査、ネットワークの供給制約を把握していますか。
2. 長期契約と前払金:主要サプライヤーとの間で、長期供給契約、設備投資負担、能力予約前払金などを検討する必要はありませんか。
3. メモリ価格の影響:自社製品に使うDRAMやNANDの価格上昇が、2027年度の売上総利益率と価格政策に与える影響を試算していますか。
4. 日本企業としての参入工程:先端基板、材料、検査、ハイブリッドボンディング、電源半導体など、GPUメーカーを問わず需要が生まれる工程を特定していますか。
5. AI計算資源の利用効率:自社のAIインフラ投資をFLOPSやGPU台数だけでなく、Tokens per MW、Tokens per dollar、設備稼働率、推論原価で評価していますか。
6. 投資の進捗管理:工場建設計画、行政認定、顧客評価、量産開始、稼働率向上、売上計上を区別し、事業計画と投資回収を管理していますか。
まとめ:AI半導体は「チップを作る産業」から「製造工程と資金を長期的に組織化する産業」へ
今回の2週間で明確になったのは、AI半導体産業の競争力が、個々の半導体製品の性能だけでは説明できなくなったことです。
NVIDIAは、基板、先端パッケージ、検査、光エンジンといった複数の製造工程の能力確保を進めています。BroadcomはAI半導体の供給企業であると同時に、巨額の設備金融に関わる立場になりました。
TSMCとASMLの発表は、AI半導体需要が強くても、先端プロセスと製造装置の能力には限界があることを示しています。
メモリ分野では、HBM供給不足が製品仕様に影響する可能性も明確になりました。高性能なメモリを開発できても、必要な数量を経済合理的な価格で供給できなければ、AIアクセラレータの量産は拡大できません。
またOracleの動きからは、クラウド事業者がNVIDIA GPUだけに依存せず、TPU、推論ASIC、CPUを組み合わせ、AIサービスの提供コストを下げようとしていることが分かります。
日本企業にとって重要なのは、こうした変化を単に海外半導体メーカーの動向として見るのではなく、自社がどの製造工程を担えるか、どの供給網で継続的な収益を得られるかという問題として考えることです。
国内ではTSMC熊本とRapidusの計画が進み、海外ではGlobalFoundriesの日米案件やNVIDIAの供給網増強に日本企業が関係しています。
今後のAI半導体産業で長期的な競争優位を得るのは、必ずしも最も高性能なGPUを設計する企業だけではありません。
GPU、カスタムASIC、HBM、通常DRAM、先端パッケージ、基板、検査、電源、光接続という複数の工程の中で、代替の難しい供給能力を持つ企業にも大きな機会があります。
その供給能力を長期契約と資金調達によって拡大し、実際の量産と売上に結びつけられるかが、これからの競争力を決めます。
今回の14日間は、AI半導体市場の競争が、「半導体そのものの性能と供給量」から「製造能力・資本・顧客の計算需要を統合する産業経営」へ進んでいることを示した2週間だったと言えます。