SpaceX(スペースX)が2026年7~9月期決算を発表しました。
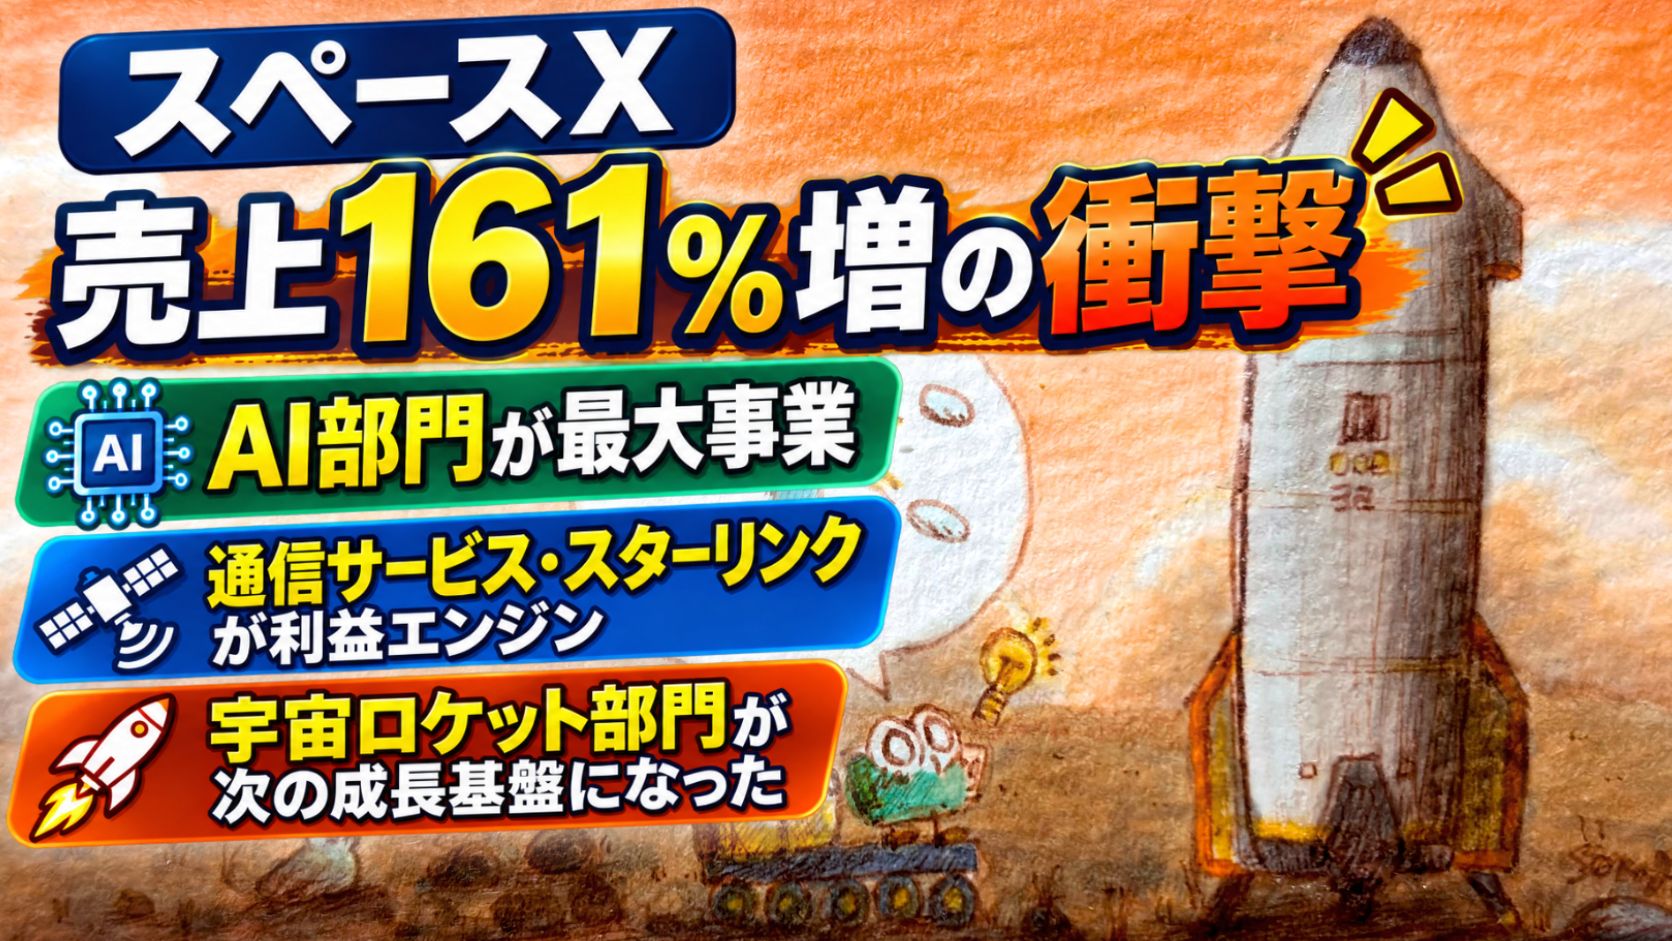
売上高は前年同期比161%増の145億7,500万ドル、営業利益は27億9,100万ドル、純利益は44億400万ドルでした。前年同期には10億5,400万ドルの最終赤字だったため、収益構造が一四半期で大きく変わったように見えます。
しかし、今回の決算で本当に重要なのは、黒字転換そのものではありません。
SpaceXは、すでに「ロケットを打ち上げる会社」ではなくなっています。
2026年7~9月期の売上構成を単純計算すると、
- AIを中心とするSuper Intelligence事業:約52%
- Starlinkを中心とするConnectivity事業:約36%
- ロケット・宇宙船を扱うSpace事業:約12%
となりました。
つまり、AIがSpaceX最大の売上事業となり、Starlinkが最大の営業利益を生み、ロケットとStarshipが両事業を拡張するインフラになったということです。
SpaceX公式決算資料の英文タイトルは、SpaceX Reports Third Quarter 2026 Resultsです。SEC
2026年7~9月期決算の全体像
| 事業 | 売上高 | 前年同期比 | 営業利益 |
|---|---|---|---|
| Super Intelligence | 75億6,000万ドル | 830%増 | 4億3,100万ドル |
| Connectivity | 52億4,800万ドル | 69%増 | 23億6,700万ドル |
| Space | 17億6,700万ドル | 6%増 | 700万ドルの赤字 |
| 全社 | 145億7,500万ドル | 161%増 | 27億9,100万ドル |
全社のAdjusted EBITDAは88億900万ドルと、前年同期の21億6,900万ドルから306%増加しました。純利益は44億400万ドルです。ただし、純利益には約10億2,500万ドルのその他収益と3億9,000万ドルの税効果も含まれるため、事業の実力を見る場合には営業利益とセグメント別利益を併せて見る必要があります。SEC
今回の決算を一言で整理すると、次のようになります。
AIが成長エンジン、Starlinkが利益エンジン、Starshipが将来の設備増強エンジンです。
1.AI事業がStarlinkを抜き、SpaceX最大の売上事業になった
最大の変化は、Super Intelligence事業です。
同事業の売上高は75億6,000万ドルとなり、前年同期の8億1,300万ドルから約9.3倍、直前四半期の25億6,100万ドルからも約3倍に増えました。
売上高75億6,000万ドルのうち、広告収入は5億3,800万ドルです。残りの70億2,200万ドルは、AIソリューションとコンピュート・インフラから生じています。
したがって、この成長を「Xの広告収入が回復した」と理解するのは正しくありません。実際の成長源は、
- 外部企業向けクラウド・コンピュート契約
- Grokの企業・消費者利用
- AIアプリケーション
- Cursorの買収
- 大規模AIインフラの貸し出し
です。SEC
英語記事のSpaceX says big AI growth fueled revenue jumpも、AI事業が前年同期比830%増となり、Starlinkを上回ったことを決算の中心として報じています。The Verge
1.7GWの計算設備が、新しい収益源になった
SpaceXのAI計算設備は、2025年9月末の0.6GWから、2026年6月末に1.4GW、9月末には1.7GWへ拡大しました。
単に自社のGrokを学習・推論するためだけではなく、外部顧客へ計算能力を提供する事業が急速に立ち上がっています。SpaceXは7~9月期にも追加のクラウドサービス契約を締結し、第三者向けAIインフラの受注パイプラインを増やしたと説明しています。SEC
この構造は、Amazonが自社のEC事業用に構築したIT基盤をAWSとして外販した経緯と似ています。
SpaceXはGrokとXを動かすために大規模なAIデータセンターを建設しました。しかし、その設備を自社専用にせず、他社にも貸し出すことで、AI設備投資そのものを新しい売上へ変えています。
つまりSpaceXは、
AIを使う会社
から、
AI計算能力を製造・販売するインフラ会社
へ変わりつつあります。
AI事業は黒字化したが、利益率はまだStarlinkより低い
Super Intelligence事業の営業利益は4億3,100万ドルでした。前年同期は17億2,200万ドルの赤字、2026年4~6月期にも12億5,700万ドルの赤字だったため、急速な黒字転換です。
ただし、売上高営業利益率は約5.7%にとどまります。一方、Adjusted EBITDAは49億5,300万ドルと非常に大きくなっています。
この差は、減価償却、株式報酬、買収関連報酬などが巨額であるためです。特に7~9月期のAI事業には、Cursor買収に関連する12億ドルの株式報酬が含まれています。SEC
AI事業は確かに黒字化しましたが、完成した高利益ソフトウェア事業になったわけではありません。
巨大な設備を建設しながら、急速に収益化を始めた段階です。
2.Starlinkは最大事業ではなくなったが、依然として最大の利益エンジンです
Connectivity事業の売上高は52億4,800万ドルで、前年同期比69%増、直前四半期比22%増でした。
営業利益は23億6,700万ドルで前年同期比99%増です。営業利益率は約45%に達しています。
Super Intelligence事業の方が売上高は大きくなりましたが、営業利益はStarlinkを中心とするConnectivity事業の方が約5.5倍あります。
したがって現在のSpaceXは、
AIが売上成長を加速させ、Starlinkがその成長を支える現金を生む
という構造になっています。SEC
英語記事のStarlink is winning over consumers and growing sales by nearly 70%も、Starlinkの売上高69%増と、営業利益の倍増を強調しています。MarketWatch
加入者数だけでなく、法人・政府向けが急成長しています
Starlinkの消費者向け加入者は9月末時点で1,360万件となり、6月末から一四半期で160万件増加しました。前年同期は720万件だったため、1年間で約640万件増えています。
消費者向け月間ARPUは69ドルで、直前四半期の66ドルから5%改善しました。ただし前年同期の83ドルよりは低く、低価格地域や料金プランの拡大による希薄化は残っています。SEC
注目すべきは、法人・政府向け売上です。
消費者向け売上は前年同期比57%増でしたが、法人・政府向けは91%増となりました。航空分野では9月末時点で3,800機を超える航空機にStarlinkが搭載されています。SEC
Starlinkは、家庭用インターネットだけではありません。
今後の成長は、
- 航空機
- 船舶
- 通信事業者
- 企業拠点
- 政府・防衛
- 災害対応
- スマートフォン直接通信
へ移ります。
個人加入者の増加よりも、法人・政府契約の方が、回線単価、継続性、付加価値を高めやすい事業です。
Starlink Mobileが地上通信市場へ入る
SpaceXは10月8日、米国全土を対象とする800MHz帯のペア周波数を最大14MHz取得する契約を結びました。取引完了は2027年前半を予定しています。
これはStarlink Mobileを、既存携帯通信網を補完するサービスから、より本格的なモバイル通信基盤へ進める布石です。SEC
今後のStarlinkは、衛星ブロードバンド会社であるだけでなく、
宇宙と地上を一体化した通信キャリア
へ発展する可能性があります。
3.Space事業の売上成長は6%ですが、戦略価値は数字よりはるかに大きい
ロケット・宇宙船を扱うSpace事業の売上高は17億6,700万ドルで、前年同期比6%増でした。
直前四半期比では84%増加しましたが、営業損益は700万ドルの赤字です。7~9月期には12件の顧客向け打ち上げを実施しました。SEC
売上構成では約12%しかないため、Space事業は小さく見えます。
しかし、この数字には重要な注意点があります。
SpaceXのSpace事業売上は、基本的に外部顧客向け打ち上げから構成されます。Starlink衛星を自社で打ち上げる行為は、外部売上ではありません。
つまり、
Space事業がStarlink衛星を打ち上げる
→ Space事業には外部売上が立たない
→ しかしConnectivity事業の通信容量と将来売上が増える
という構造です。
ロケット事業の戦略価値は、ロケット売上だけでは測れません。Starlink、将来の宇宙AIデータセンター、月・火星事業を作る社内インフラでもあります。SEC
4.Starshipが初めて売上を生む設備になった
2026年7~9月期には、Starship Flight 14が地球周回軌道へ到達し、26基のStarlink V3衛星を投入しました。
SpaceXはこれを、Starshipによる初の収益発生ミッションと位置付けています。
さらに、この一回の打ち上げで追加したStarlinkのダウンリンク容量は、Falcon 9による従来のStarlink打ち上げの約10倍に相当すると説明しています。SEC
ここにSpaceXの本当の成長循環があります。
Starshipの輸送能力が上がる
↓
一回でより多くのStarlink容量を追加できる
↓
Starlinkの加入者・法人契約を増やせる
↓
Connectivityの利益が増える
↓
StarshipとAIインフラへ再投資できる
Starshipは、打ち上げサービスとして外部顧客から売上を得るだけではありません。自社の高収益事業を増設する「設備投資装置」です。
SpaceXは今四半期に、NASAのISS有人飛行3件、米国家安全保障打ち上げ18件、商用Starfallミッション3件、さらにStarshipによる月面ペイロード輸送契約を追加しました。
ルイジアナ州には、将来的に年間数千回のStarship飛行を支える新宇宙港「Starbase, Louisiana」を開発し、2029年の初打ち上げを目標としています。SEC
5.決算の最大のリスクは、売上ではなく設備投資です
SpaceXの7~9月期設備投資額は195億9,300万ドルでした。
これは同四半期の売上高145億7,500万ドルを上回ります。
内訳は、
| 事業 | 7~9月期設備投資 |
|---|---|
| Super Intelligence | 164億4,400万ドル |
| Connectivity | 15億4,300万ドル |
| Space | 16億600万ドル |
| 合計 | 195億9,300万ドル |
AI事業だけで全社設備投資の約84%を占めました。SEC
2026年1~9月期では、営業キャッシュフローが130億9,700万ドルだったのに対し、設備投資は480億6,900万ドルです。
単純に差し引くと、約349億7,200万ドルの資金不足です。
SpaceXは6月のIPOで約857億ドルを調達しているため、直ちに資金繰りが問題になる規模ではありません。しかし現在の成長は、内部資金だけではなく、IPO資金と外部調達を利用した極めて大規模な先行投資によって成立しています。SEC
ここが今後の決算を見る最大のポイントです。
AI事業の売上が急増しても、
- コンピュート設備の建設速度
- GPU・電力・液冷設備の調達
- クラウド契約の稼働率
- コンピュート価格
- 設備の減価償却
- 次世代GPUへの更新
によって、投資回収は変わります。
6.これから待っている三つの成長
第一の成長:AIコンピュートの外販拡大
現在の1.7GWは、SpaceX自身のGrokだけのためではありません。
SpaceXは外部企業とのクラウド契約を増やしており、AIコンピュート、AIモデル、Grok、Cursorという複数の収益源を一つの事業にまとめています。
8月14日に買収を完了したCursorは、9月末までの約1カ月半で6億800万ドルの売上をSpaceXへ加えました。ただし、AI事業全体の前年同期比増収額は約67億ドルです。したがって今回の成長は、Cursorだけで説明できず、クラウド・インフラ契約とGrokの成長が大きく寄与しています。SEC
決算説明会について報じたMusk Says AI Spending Could Payback in 6 Monthsによると、経営陣はAI設備投資が約6カ月で回収できる可能性に言及し、2026年10~12月期の設備投資を350億~400億ドル、2027年1~3月期の売上を330億~370億ドルと見込む発言をしました。
これらは公式決算リリースに記載された数値ガイダンスではなく、決算説明会での発言として報じられたものです。それでも、AIインフラ需要に対する経営陣の強気姿勢は明らかです。Barron’s
第二の成長:Starlinkの法人・政府・モバイル化
Starlinkは今後も加入者増加が続くと考えられますが、より重要なのは用途の高度化です。
消費者向け回線から、
- 航空
- 海運
- 軍事・政府
- 移動体
- 企業ネットワーク
- スマートフォン直接通信
へ進むことで、1契約当たりの価値を高められます。
Starlink V3とStarshipの組み合わせによって、一回の打ち上げで追加できる通信容量も大幅に増えます。
つまり今後は、
加入者数 × ARPU
だけではなく、
軌道上通信容量 × 法人・政府向け付加価値
で成長する段階へ入ります。
第三の成長:Starshipが複数事業の限界費用を下げる
Starshipの完全再使用と高頻度運航は、まだ完成していません。
しかし実現すれば、効果はSpace事業だけにとどまりません。
- Starlink V3を大量投入する
- モバイル通信衛星を増やす
- 政府・防衛衛星を運ぶ
- 月面ミッションを行う
- 将来のStarmind AI衛星を運ぶ
という複数事業の共通物流基盤になります。
Falcon 9ではSpaceXのロケット打ち上げコストが下がりました。
Starshipでは、SpaceXグループ全体の設備増設コストが下がる可能性があります。
7.宇宙AIデータセンターは、今回の売上にはまだ入っていません
今回のAI事業の急成長は、地上のAIデータセンター、クラウド契約、Grok、Cursorによるものです。
Starmindなどの軌道AIデータセンターが、現在75億6,000万ドルのAI売上を生んでいるわけではありません。
SpaceXは、地上でAI計算設備を増設した後、将来は太陽光発電を利用する軌道AI計算衛星へ拡張する方針を示しており、過去の公式資料では早ければ2028年からの展開を想定しています。SEC
したがって、SpaceXのAI成長は二段階で考える必要があります。
第一段階:地上AIデータセンターを急拡大し、外部企業へ計算能力を販売する
その後に、
第二段階:Starship、Starlink、Starmindを接続し、軌道上にもAI計算能力を持つ
という流れです。
現在の決算は、第一段階だけでも巨大な事業になることを示しました。
軌道AIが実現すれば、既存AI事業へ全く新しい供給能力を追加することになります。
8.Teslaとの統合は、まだ決定事項ではありません
今回、ウォール・ストリート・ジャーナルの英文記事タイトルは、Tesla and SpaceX Formed Committees to Discuss Potential Merger, Elon Musk Saysでした。
TeslaとSpaceXは、統合の可能性を検討するため、それぞれ独立した委員会を設置したと報じられています。ただし、合意は成立しておらず、実現が決まったわけでもありません。The Wall Street Journal
仮に統合が実現すれば、
- Teslaの電池・パワーエレクトロニクス
- ロボティクス
- AI半導体
- SpaceXのAIデータセンター
- Starlink
- Starship
- 将来のTerafab
を一つの資本構造へ統合する可能性があります。
ただし現時点では、決算分析の基本シナリオへ織り込むべき段階ではありません。
まとめ:SpaceXは「宇宙企業」から三層型インフラ企業へ変わった
今回の決算で明確になったのは、SpaceXが三つの異なる役割を持つ企業へ変わったことです。
Super Intelligence
最大の売上を生む成長エンジンです。
Starlink/Connectivity
最大の営業利益と継続収入を生むキャッシュエンジンです。
Space/Starship
Starlink、AI、政府、月・火星事業の設備を軌道へ運ぶインフラエンジンです。
この三事業は、独立して成長しているのではありません。
AI需要が設備投資を増やす
↓
Starlinkが通信と現金収入を提供する
↓
Starshipが衛星と将来のAI設備を大量輸送する
↓
宇宙と地上のインフラ規模が拡大する
↓
さらにAIと通信の売上が増える
という循環構造になっています。
その一方で、2026年1~9月期の設備投資は480億ドルを超えました。今後の評価で見るべきなのは、売上成長率だけではありません。
巨額設備投資から、どれだけ継続的な営業キャッシュフローを生み出せるか
が最大の論点です。
2026年7~9月期は、SpaceXが単なるロケット会社ではなく、AI、通信、宇宙物流を一体化した巨大インフラ企業へ変わった四半期として記録される可能性があります。