[前回のエグゼクティブサマリー]
調査対象期間:2026年10月9日〜10月22日(14日間)
想定読者:東証プライム上場企業の経営者、経営企画、CFO、CIO/CDO、事業開発・設備投資責任者
この2週間のAIデータセンター市場を一言でまとめると、
「電力を確保した者が勝つ」から、「電力を確保し、予定した日に通電し、最短時間でトークンを生産できる者が勝つ」へ移った
と整理できます。
前回まで、AIデータセンターの最大の制約はGPUではなく、電力、系統接続、変電設備、液冷、資本であると見てきました。
今回、その制約が企業業績や株価に直接跳ね返りました。
英国では、MicrosoftがNscaleのAIデータセンターから撤退しました。理由は需要不足ではありません。系統接続が2030年代まで遅れる可能性が出たためです。オーストラリアのNextDCでは、電力網増強の遅れによって契約済み売上の計上が延期され、株価が1日で41.7%下落しました。
その一方でNVIDIAは、Vera Rubinを搭載したAIファクトリーをコンテナ内で組み立て、配線・配管・試験まで済ませて現地へ搬入する「DSX POD」を発表しました。NVIDIAによれば、準備済みサイトへの展開期間を従来の約6カ月から最短14日に短縮できるとしています。
つまり、競争軸は「何MWの土地を確保したか」ではありません。
何MWを、いつ通電し、いつRevenue-generating Computeに変えられるか。
この視点が、AIデータセンター投資を見るうえでますます重要になっています。
- 今回のエグゼクティブサマリー
- 1.今回最大のニュース:NVIDIAが「DSX POD」――AIデータセンターを工場で生産する
- 2.MicrosoftがNscaleから撤退――「電力が2030年代」はAIビジネスでは待てない
- 3.NextDCは電力工事遅延で株価41.7%下落――Power RiskがMarket Cap Riskになった
- 4.Googleは1GWの「仮想発電所」――発電所を造らずに系統容量を生み出す
- 5.Oracle Project Jupiterは2.45GWの自家発電へ――「系統を待つ」から「自分で電力を作る」へ
- 6.NVIDIA DSXは「同じトークンを最大30%少ない電力で」
- 7.Meta「Prometheus」第1期完成――約100万GPUを一つのコンピューターとして動かす
- 8.日本最大級の動き:NTT DATAとAnthropic、最大500MW・1兆円規模との報道
- 9.GMO、北海道石狩に約261億円――日本でも「電力のある場所へGPUを置く」
- 10.日本政府、DC・クラウド安全認証へ――「どこにあるか」に「誰が支配しているか」が加わる
- 11.資本市場も選別開始――「10GW計画」だけでは資金が集まらない
- 12.次のボトルネックは「電力ケーブル」――増産ラインを作るだけで約3年
- 13.FERC/PJMはデータセンター専用データベースへ――「大型電力需要」を見える化
- 総括:「Power-to-Token」の次は「Time-to-Token」
- 東証プライム企業の経営会議で確認すべきこと
- 次の2週間で確認すべきポイント
今回のエグゼクティブサマリー
| 論点 | この2週間で起きたこと | 東証プライム企業への意味 |
| 建設方式 | NVIDIAがDSX PODを発表。AIファクトリーを工場生産 | DC建設が建築工事から製造業へ近づく |
| 電力接続 | MicrosoftがNscale案件から撤退、NextDC株42%安 | 「計画MW」より通電時期が企業価値を左右 |
| 電力調達 | Googleが1GW級VPP、Oracleが2.45GW自家発電マイクログリッド | ハイパースケーラーが電力会社任せをやめ始めた |
| AI規模 | Meta Prometheusが第1期完成、最終約100万GPU | AI DCが複数建屋を一つのコンピューターとして動かす段階へ |
| 日本 | NTT DATAがAnthropic向け最大500MWを検討との報道 | 日本でも数百MW級AI DCが現実の案件になる |
| 国内投資 | GMOが石狩で約261億円、B300サーバー最大116台 | 北海道など電力立地型GPUクラウドが具体化 |
| 経済安保 | 政府がDC・クラウド安全認証を検討との報道 | DC調達に「誰が所有・運営しているか」が加わる |
| 資本 | AI DC関連IPO・資金調達に延期・選別 | 巨額計画だけでは資本を集めにくくなる |
| サプライチェーン | Nexansが電力ケーブル能力不足を指摘 | 変圧器、発電機に続きケーブルもボトルネック化 |
1.今回最大のニュース:NVIDIAが「DSX POD」――AIデータセンターを工場で生産する
10月21日
NVIDIAはGTC Berlinで「DSX POD」を発表しました。
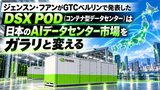
Vera RubinをベースとするAIファクトリーを、パートナー企業がモジュール型コンテナ内部に組み込みます。計算機だけではありません。
ラック間のケーブル、電源配線、ネットワーク、液冷配管まで工場側で組み立て、機能検証を済ませてから現地へ運びます。
NVIDIAは、準備済みの土地における展開を従来の約6カ月から最短14日に短縮できると説明しています。世界展開は2027年初めからを予定し、Dell Technologies、HPE、Lenovo、Schneider Electric、Vertiv、Eaton、Delta、Foxconn、Crusoe、DayOneなどがエコシステムに参加します。
経営者向けの解説・コメント
これは「コンテナ型データセンターの新製品」というだけではありません。
AIデータセンター建設の産業構造が変わる可能性があります。
従来は、土地を確保して建物を建て、現場にサーバー、配電盤、冷却機器、配管、通信設備を持ち込み、多数の業者が現地で接続していました。
DSX PODでは、その相当部分を工場へ移します。
つまり、
Construction Site → Manufacturing Line
への移行です。
自動車や航空機と同じように、可能な限り工場で完成度を高め、現場では接続・立ち上げを中心にする考え方です。
東証プライム企業が注目すべきなのは、コンテナそのものではありません。
盤、ブスバー、ケーブル、コネクタ、液冷、CDU、ポンプ、センサー、監視制御、非常用電源などを「現地施工品」として売ってきた企業が、今後はAIファクトリーの量産部品メーカーになる可能性があります。
NVIDIA自身も「AI factory creates value when it starts producing tokens」という考え方を示しています。建物が完成した日ではなく、トークンを生成し始めた日が、投資回収の開始日になるという思想です。
2.MicrosoftがNscaleから撤退――「電力が2030年代」はAIビジネスでは待てない
10月19日
Microsoftは、NVIDIA出資の英AIインフラ企業Nscaleがロンドン近郊Loughtonで計画していたAIデータセンターについて、アンカーテナント契約を終了しました。
問題となったのは電力です。
Reutersによると、系統側から期待される電力供給時期が2030年代まで遅れる可能性を示されたためです。
この施設は当初、23,040基のNVIDIA GB300 GPU、50MWのAI計算能力を想定していました。
経営者向けの解説・コメント
このニュースは非常に重要です。
50MW分のGPU需要がなくなったわけではありません。
顧客はいる。GPUもある。しかし電力が間に合わない。
それだけで案件が成立しなくなりました。
AI半導体は1〜2年で世代が進みます。2027年に使いたいGPUを2031年になってようやく動かせても意味がありません。
従ってAIデータセンターの価値評価では、
「この土地で何MW取れるか」
ではなく、
「何年何月に何MWがEnergizedになるのか」
を見る必要があります。
系統接続申請をしたという説明と、実際に通電できることはまったく違います。
3.NextDCは電力工事遅延で株価41.7%下落――Power RiskがMarket Cap Riskになった
10月21日
さらに強烈な事例がオーストラリアで発生しました。
データセンター大手NextDCは、メルボルンの主要案件で電力網増強が遅れたことで、今期に計上予定だった約1億4,000万豪ドルの契約済み売上が延期になると発表しました。
株価は1日で41.7%下落し、約30億豪ドルの時価総額が失われました。同社は新規開発案件や土地取得も当面停止するとしています。
経営者向けの解説・コメント
これはAIデータセンター投資を評価する日本企業にとって、非常に分かりやすい警告です。
契約済み売上があっても、電力が来なければ売上になりません。
今後、DC事業者を評価する際には、受注残や契約容量だけではなく、
Contracted MW
→ Energized MW
→ Installed GPU MW
→ Revenue-generating MW
という順番で見る必要があります。
AIデータセンターでは、電力系統の工事工程が、事実上の売上認識スケジュールになり始めています。
4.Googleは1GWの「仮想発電所」――発電所を造らずに系統容量を生み出す
10月22日
GoogleとVoltusは、米国最大の電力市場PJM地域で約1GW規模のVirtual Power Plant(VPP)を構築すると発表しました。
Voltusは企業や家庭の蓄電池、スマートサーモスタット、産業設備などを束ね、電力需要が逼迫した時間帯に消費を一時的に減らします。
Googleがこの仕組みに資金を出します。
6月に発表した100MW規模の取り組みから約10倍へ拡大するものです。
経営者向けの解説・コメント
ここには、AIデータセンターの新しい電力調達モデルがあります。
Googleは発電所を買ったわけではありません。
周辺地域に存在する「使わなくてもよい電力需要」を束ね、それを1GW級の供給能力と同じように使おうとしています。
これは、
Bring Your Own Powerではなく、Bring Your Own Capacity
という発想です。
従来は、AIデータセンターのために発電所と送電線を増やすことを考えていました。
今後は、
既存需要を一時的に下げる
+BESSを使う
+AIワークロード自身を調整する
+不足分を自家発電する
という複数手段を組み合わせることになります。
AIデータセンター事業者が、単なる電力の「需要家」から、電力系統を制御する主体へ近づいています。
5.Oracle Project Jupiterは2.45GWの自家発電へ――「系統を待つ」から「自分で電力を作る」へ
10月22日
Oracleはニューメキシコ州の巨大AIデータセンター「Project Jupiter」について、更新した電力計画を公表しました。
最大2.45GWの燃料電池によるプライベート・マイクログリッドを構築する計画です。
従来計画の天然ガスタービンやディーゼル非常用発電機を、Bloom Energyの固体酸化物形燃料電池へ置き換え、公共系統の新規発電・送電・配電設備を必要としない構成を目指します。Oracleは水使用もごく小さくできると説明しています。
経営者向けの解説・コメント
Project Jupiterは前回まで、電力確保の遅延が資金調達上の問題へ発展した案件として注目してきました。
その回答が見えてきました。
「系統から2GWをもらう」のではなく、「2GW級の電源をデータセンター側に持つ」
という方向です。
2.45GWは、通常の企業の自家発電という言葉から想像する規模ではありません。
大型発電所そのものです。
AIデータセンターと発電所の境界が消えていることを示しています。
6.NVIDIA DSXは「同じトークンを最大30%少ない電力で」
DSX PODと同じ10月21日、NVIDIAはDSXプラットフォームの電力・冷却機能も大きく拡張しました。
NVIDIAによると、DSX MaxLPSはAIファクトリー内の電力を動的に配分し、同じ数のトークンを最大30%少ない電力で生成することを目標としています。
DSX Flexは、電力系統の状態や電力価格に合わせてAIワークロード側の消費電力を変動させます。
初期実証ではBlackwell Ultraクラスタの消費電力を、重要処理を維持しながら最大40%低下させたとしています。いずれもNVIDIAおよびパートナーによる実証値であり、個別サイトでの保証値ではありません。
さらに、Vera Rubinは最大45℃の冷却液を利用できる設計で、ドライクーラーと組み合わせることで施設冷却用水をほぼゼロに近づけられるとしています。
経営者向けの解説・コメント
ここでもGPU単体性能だけを見てはいけません。
発電所からトークンまでを一本につなぐと、
電力 → 配電 → GPU → 液冷 → ワークロード制御 → Token
になります。
電力が不足しているなら、発電設備を増やすだけではなく、同じ1MWから生成できるトークン数を増やすことにも経済価値があります。
今後のAIデータセンターでは、
MW当たりGPU台数
よりも、
MW当たりToken
というKPIが重要になると考えられます。
7.Meta「Prometheus」第1期完成――約100万GPUを一つのコンピューターとして動かす
10月19日
Metaはオハイオ州New Albanyで構築しているギガワット級AIスーパーコンピューター「Prometheus」の詳細を公開しました。
第1期はすでに完成しており、最終的には約100万GPU規模を目指します。現在も数十万GPUを複数建屋に分散配置し、それらを高速ネットワークで接続して一つの計算機のように運用しています。
将来導入するVera Rubin NVL72についてMetaは、1ラック当たり170kW超の完全液冷構成を示しています。
また大規模学習の実効性能を見る「goodput」について、事前学習で85%超、強化学習で90%超を実現したとしています。
経営者向けの解説・コメント
ここで重要なのは100万というGPUの数字だけではありません。
巨大AIデータセンターは、
「サーバーが100万台近く置いてある建物」ではなく、「数十万〜100万GPUが同期して動く一台の巨大な機械」
になっています。
1台のGPUが故障しても、ネットワークに遅延が出ても、冷却や電力に不安定性があっても、巨大な学習ジョブ全体の生産性が落ちます。
そのため、今後はGPUの理論FLOPSだけではなく、
「その計算資源を何%の時間、実際のAI計算に使えたか」
が事業収益性を左右します。
8.日本最大級の動き:NTT DATAとAnthropic、最大500MW・1兆円規模との報道
10月13日
Reutersは日経報道を引用し、NTT DATAグループがAnthropic向けの専用データセンターを大阪府で建設する方向で最終調整に入ったと報じました。
報道ベースでは、
建設費最大1兆円、
受電容量最大500MW、
2028年にも一部稼働、
という規模です。
NTT DATAとAnthropicは2026年度末までの合意を目指すとされています。ただし、この時点ではNTT側はコメントしておらず、確定契約として扱うべき段階ではありません。
経営者向けの解説・コメント
仮にこの規模で実現すれば、日本のAIデータセンター市場を見る基準が変わります。
500MWは「大型データセンター」の延長ではありません。
今後日本でも、
100MW
→ 300MW
→ 500MW
というスケールでAIデータセンターを議論する必要があります。
受変電設備、送電線、発電、液冷、非常用電源、建設、通信、光ファイバーまで、従来のDC市場とは桁の異なる需要が発生します。
特に関西圏でこの規模が具体化するなら、東京圏一極集中ではなく、
北海道・東北・関西・九州など電力を確保できる地域へAI計算能力を配置する
流れがさらに強まる可能性があります。
9.GMO、北海道石狩に約261億円――日本でも「電力のある場所へGPUを置く」
10月19日
GMOインターネットは固定資産取得を発表しました。
報道によると、投資額は約261億円で、北海道石狩市のデータセンターにNVIDIA B300搭載サーバーを最大116台導入する計画です。2027年8月から順次取得します。
GMOはすでに、東急不動産、ブロードバンドタワーと連携し、石狩の再生可能エネルギー100%データセンターへのGPUクラウド展開を進めています。
経営者向けの解説・コメント
日本でも、
「ユーザーが東京にいるからGPUも東京に置く」
という前提が崩れ始めています。
AI推論や学習では、用途によって多少のネットワーク距離を許容できます。
北海道に安価で大規模な電力があり、首都圏と十分な通信容量で接続できるなら、
電力のある場所へGPUを動かす
方が合理的です。
これは政府が進めるワット・ビット連携そのものです。
10.日本政府、DC・クラウド安全認証へ――「どこにあるか」に「誰が支配しているか」が加わる
10月19日報道
日本経済新聞は、総務省・経済産業省が2027年度以降、データセンターとクラウドサービスを対象とした安全認証制度を導入する方向だと報じました。
対象は国内DC事業者や国内にサーバーを持つクラウドサービスで、企業情報、リスク管理、設備の調達先などを審査する方向とされています。金融や医療など重要情報を扱う企業に認証サービスの利用を促し、中国やロシアなど懸念国の影響下にある企業を事実上排除する狙いと報じられています。
現時点では制度詳細が正式に確定・公表された段階ではないため、日経報道に基づく将来制度として扱う必要があります。
経営者向けの解説・コメント
日本のデータセンター選定条件は、
価格
可用性
通信品質
電力
災害リスク
だけではなくなります。
そこに、
資本関係、運営主体、設備調達先、データ主権
が入ります。
AIデータセンターが国家インフラになったということです。
ソブリンAIを構築する企業にとっては、GPUが国内にあるだけでは不十分で、誰が設備を管理し、誰がデータへアクセスできるのかまで説明できることが求められる可能性があります。
11.資本市場も選別開始――「10GW計画」だけでは資金が集まらない
10月14〜15日
Reutersは、金利上昇とAI関連株の調整を背景に、AIデータセンター・インフラ案件への投資家の見方が変わってきたと報じました。
CoreWeaveの債券価格が低下する中、Blackstone系AirTrunkのREIT、NVIDIA出資Firmus、SoftBank系SB Energyなどの上場・資金調達計画が延期または停止されたとされています。
Reutersはこの変化を、成長だけではなく事業の「quality」を見る方向への転換として報じています。
経営者向けの解説・コメント
ここは前号から続く重要な変化です。
以前は、
「AI需要が巨大である」
「10GWを計画している」
「大手AI企業と契約している」
こと自体が評価材料でした。
今後は違います。
投資家は、
電力は確保済みか、
建設は進んでいるか、
顧客は信用力があるか、
借入コストはいくらか、
GPUが何年で陳腐化するか、
いつキャッシュフローが出始めるか、
を見るようになります。
AIデータセンター市場が投機的な拡大期から、案件ごとの信用力を選別する段階へ入り始めています。
12.次のボトルネックは「電力ケーブル」――増産ラインを作るだけで約3年
10月22日
フランスの大手電線メーカーNexansは、AIデータセンター建設に伴うケーブル需要の急増に対し、世界の供給能力が逼迫しているとReutersに説明しました。
特に中低圧電力ケーブルの需要が増加しています。
Nexansによれば、XLPEケーブルを生産する新しいCVラインを構築するだけで、およそ3年を要します。
経営者向けの解説・コメント
AIデータセンターのサプライチェーンを追うと、ボトルネックが上流へ次々と移っています。
GPUだけではありません。
変圧器、開閉装置、発電機、BESS、CDU、ポンプ、そしてケーブル。
数GW級データセンターが増えれば、何十年も増産投資が限定されてきた重電設備の供給能力に、一気に需要が流れ込みます。
日本の電線、電力機器、パワーエレクトロニクス企業にとっては大きな商機です。
13.FERC/PJMはデータセンター専用データベースへ――「大型電力需要」を見える化
今回の14日間の初日である10月9日、米連邦エネルギー規制委員会FERCは、PJMが提案したLarge Load Registryの一部を認めました。
PJMはデータセンターについて、立地、電力供給者、稼働予定日、需要増加スケジュール、非常用発電、燃料供給などを把握するデータベースを整備します。
一方で、系統逼迫時にデータセンターを強制的に切り離す提案については、FERCはそのままでは認めませんでした。
経営者向けの解説・コメント
これは地味ですが非常に重要な制度変更です。
AIデータセンターが、電力系統の中で「その他需要」の一部ではなく、
特別に監視すべき巨大需要家
になったということです。
今後、各国で大型AIデータセンターに対して、
接続時期
負荷増加計画
非常用電源
需要抑制能力
系統増強費用
の開示が求められる方向へ進む可能性があります。
総括:「Power-to-Token」の次は「Time-to-Token」
前号まで、AIデータセンター市場を理解するためのキーワードとして、
Power-to-Token
を使ってきました。
発電所からGPUまで電力を送り、その電力からどれだけAI計算、すなわちトークンを生み出せるかを見る考え方です。
今回の14日間で、もう一つ軸を加える必要が出てきました。
それが、
Time-to-Token
です。
Microsoft/Nscaleの事例では、電力が2030年代まで来ない可能性があるため、顧客が撤退しました。
NextDCでは電力工事の遅延だけで売上が延期され、約30億豪ドルの時価総額が消えました。
これに対しNVIDIAは、DSX PODでAIファクトリーの設備を工場生産し、準備済みサイトで最短14日という立ち上げモデルを提示しました。
Googleは1GW級VPPを使い、系統の余力そのものを作ろうとしています。
Oracleは2.45GWのプライベート発電設備を持とうとしています。
すべて同じ問題への回答です。
「どうすれば、電力待ち・建設待ちを減らし、GPUを一日でも早く売上を生む資産へ変えられるか」
AIデータセンター投資の競争は、土地取得競争やGPU購入競争から、
Time-to-Power × Time-to-Compute × Time-to-Token
の競争へ移り始めました。
東証プライム企業の経営会議で確認すべきこと
今後、AIデータセンター案件への投資、融資、設備販売、共同事業を検討する際には、「総計画容量○○MW」という数字だけで判断すべきではありません。
特に経営会議では、系統接続日が確定しているか、Energized MWはいくらか、GPUの設置時期と電力供給開始時期が一致しているか、12〜24カ月遅延した場合にも採算が成立するか、自家発電・BESS・VPPなど代替電源を持っているか、そして完成後に何MWが実際に売上を生むのかまで確認する必要があります。
設備メーカー側も同様です。
これから顧客が求めるのは、単体の変圧器、CDU、ケーブル、発電機ではありません。
「この設備を導入すると、AIファクトリーの稼働開始を何カ月早められるのか」
という価値です。
この問いに答えられる企業が、次のAIデータセンター設備市場で強くなると考えられます。
次の2週間で確認すべきポイント
次号では、NVIDIA DSX PODが単なるリファレンスデザインから実際の受注へ移るかを最優先で追う必要があります。特にDell、HPE、Lenovo、Schneider Electric、Vertiv、Eaton、Foxconn、DayOne、Crusoeなどが、どの地域で、何MW規模のDSX POD案件を具体化するかが重要です。
同時に、NTT DATA/Anthropicの大阪500MW案件が正式契約へ進むか、Oracle Project Jupiterの2.45GWマイクログリッドが許認可と資金調達をクリアできるか、Googleの1GW VPPが実際にデータセンターの系統接続期間短縮につながるかを確認する必要があります。
また、NextDCの株価急落とAIインフラ債券市場の変化を受け、金融市場が「計画MW」と「通電済みMW」をどの程度明確に区別して評価し始めるかも、次の重要な観測点になります。
今回の2週間は、AIデータセンター市場にとって、
「どれだけ巨大な計画を発表できるか」の時代から、「どれだけ早く確実に通電し、トークンを生産できるか」の時代へ移った2週間
として記録しておくべきでしょう。