先端FC-BGA基板におけるイビデン・NVIDIA・TSMCの受発注力学と価格支配力
業界の構造的背景とエグゼクティブサマリー
株式市場における一般的な理解では、「生成AI市場の拡大とNVIDIA製GPUの出荷急増が、直ちにイビデンの受注増と売上拡大に直結する」という単純化された図式で語られがちである。しかし、最先端AI半導体の実装エコシステムにおいて、イビデンが位置する受発注関係および製品・資金の流れは、単一の直販モデルとは根本的に異なる高度な多重構造を形成している1。
実態として、イビデンが製造する最先端FC-BGA(Flip Chip Ball Grid Array)パッケージ基板の物理的納入先はNVIDIAではなく、TSMCの先進後工程ライン(台湾内の竹南AP6、龍潭、嘉義等)である3。イビデンはNVIDIAをはじめとするファブレス半導体企業と製品開発の数年前から密接な先行協調設計(Co-design)を行い、リファレンス仕様の認定(AVL: Approved Vendor Listの最上位選定)を獲得する5。その上で、TSMCからの正式な購買発注(PO)に基づき基板を直接納入し、TSMCから代金を受け取る商流を基本としている2。
前工程の微細化が物理的限界に達しつつある現在、複数の先端ロジックダイと広帯域メモリ(HBM)を1つのパッケージ上に集積する「2.5D/3Dヘテロジニアス・インテグレーション」が不可欠となった8。TSMCの先進パッケージング技術「CoWoS(Chip-on-Wafer-on-Substrate)」において、イビデンが担うのはシステム全体を物理的・電気的に支える最下層の「oS(on Substrate)」基板である8。NVIDIAのBlackwell(B200/GB200)や次世代Rubin(VR200)では、基板サイズが100mm角超(最大120mm角級)へ拡大し、積層数は20層から30層以上に達している7。
基板面積が倍増するごとに指数関数的に製造歩留まりが低下する物理法則のなかで、この巨大かつ超高多層の有機基板を商用採算ベースで量産できる企業は世界でもイビデンなど極めて限られたプレイヤーに絞られる7。基板1枚の不良が数万ドル規模の完成品パッケージ全体の廃棄につながるため、イビデンは生成AIハードウェアエコシステムにおける最大の構造的ボトルネック(Chokepoint)であり、不可欠な価値創出者として強固な参入障壁を築いている7。
商流の階層構造とエコシステム
スペック指定と先行協調設計のメカニズム
最先端AIアクセラレータ向けFC-BGA基板の採用プロセスは、商用量産の2年から3年前のアーキテクチャ策定段階から開始される7。チップを構想するファブレスアーキテクト(NVIDIAのBlackwell B200/GB200や次世代Rubin VR200、AMDのInstinct MI350/MI400、GoogleのTPU v5/v6、AWSのTrainium2/3開発チーム)は、自社のシリコンダイ設計と並行して基板メーカーを直接指名し、先行協調設計(Co-design)を開始する6。
この設計初期段階において、チップ設計企業とイビデンの間では熱力学的および電気的な極限シミュレーションが反復される。シリコンダイ、シリコンインターポーザ、エポキシ系封止材、ABF(味の素ビルドアップフィルム)層、低熱膨張コア材、マザーボードPCBはそれぞれ異なる熱膨張係数(CTE)を有しており、実装時や実稼働時の熱ストレスによって基板に湾曲(Warpage: 反り)が発生する8。反り量が許容値を超えると微細バンプの接合不良やクラックを誘発するため、有限要素法(FEM)を用いた反りシミュレーションに基づき、基板内部の銅配線密度バランスやダミー銅パターンの配置が最適化される9。
同時に、PCIe Gen6/7や独自インターコネクト(NVLink)の広帯域伝送を満たす信号完全性(SI)と、数千アンペア規模の大電流を1V未満のコア電圧へ安定供給するための電源完全性(PI)の共同検証が行われる11。これらの検証を突破したイビデンの基板構造のみが、ファブレス各社の公式リファレンス設計およびAVL(認定ベンダーリスト)のトップティアとして登録される1。後発の競合が単に類似の配線スペックを提示しても、この協調設計の認証を回避して量産に参入することは工学的に不可能である15。
物理的デリバリーと後工程実装フロー
設計仕様が固まった後の物理的デリバリーは、ファブレス企業を経由することなく、ファウンドリであるTSMCの先進後工程ファブ(Advanced Backend Fab)へ直送される3。イビデンのマザー工場(岐阜県大野事業場や河間事業場)で製造・全数検査されたFC-BGA基板は、航空便等を通じて台湾内のTSMC専用後工程拠点へ直接搬入される3。
受け入れ先となる主な生産拠点は以下の通りである。
- TSMC 竹南拠点(Advanced Backend Fab 6 / AP6): 3DFabric技術を集約した中核量産工場であり、CoWoSおよびSoICの大規模量産ラインにイビデン製基板が大量投入されている3。
- TSMC 龍潭拠点(AP3等): ハイエンドHPC向けCoWoSの主力拠点のひとつであり、高多層基板の実装ラインが常時稼働している3。
- TSMC 嘉義拠点(AP7): CoWoSの急激な需要拡大および次世代パネルレベル技術(CoPoS)の受け皿として新設が進む最新鋭ファブである3。
TSMCのCoWoS-S(パッシブSiインターポーザ)およびCoWoS-L(局所シリコンブリッジ+有機再配線層RDL)工程において、製造フローは「CoW(Chip-on-Wafer)」と「WoS(Wafer-on-Substrate)」の2段階に明確に区分される4。
CoW工程では、TSMCの前工程ファブから供給されたロジックGPUダイとHBMスタックが、ウェハ状態のインターポーザ上に数十μmピッチのマイクロバンプを介して高精度フリップチップ接合される8。アンダーフィル樹脂の充填と硬化を経て、ウェハ全体を研磨・薄片化し、ダイシングソーによって「CoWモジュール(集積チップレット複合体)」が個片化される8。
イビデンから納入されたFC-BGA基板が投入されるのは、後段の「WoS工程」の開始時点である4。TSMCの自動マウンターラインにおいて、個片化されたCoWモジュールがイビデン製基板(oS)上にアライメントされ、約100〜150μmピッチのC4(Controlled Collapse Chip Connection)バンプを介してリフロー接合される8。接合後、基板とCoWモジュール間の空隙にアンダーフィルが注入され、熱応力分散のためのメタル製補強リング(スティフナーリング)および放熱用リッド(ヒートスプレッダ)が基板外周部に高精度に装着される19。最終的に基板裏面に0.8〜1.0mmピッチのBGAボールが形成され、完成したAIプロセッサは最終テストを経てFoxconnやQuanta等のシステム組立企業(ODM/EMS)へ出荷される27。
AIアクセラレータ向けFC-BGA基板の納入先はTSMC向けが全体の70〜80%を占める16。残りの納入ルートとしては、Intel自社ファウンドリ(IFS)向けが10〜15%存在する7。イビデンはIntelと数十年にわたる包括的アライアンスを結んでおり、Intel Xeonプロセッサや自社アクセラレータ(Gaudi等)、さらにはIntelの先進パッケージングEMIB向け専用ラインを割り当てている7。また、TSMCのCoWoS工程逼迫に伴い、TSMCがCoW工程までを担当した中間体を台湾ASE(日月光)やSPIL(矽品)へ払い出し、WoS工程(基板接合以降)のみを外部委託する体制が拡大している4。この場合、イビデンはTSMCの生産指示に基づき、基板をASEや米国系OSATのAmkorへデリバリーする実商流をとる4。
キャパシティ確保・契約形態・資金決済とプライシングパワー
AIアクセラレータ向けFC-BGA基板は、一般的な汎用プリント基板のように市況を見て都度スポット発注される性質の部品ではない。工場棟の建設から超高清浄度クリーンルームの構築、専用装置の導入・立上げに至るまで2〜3年の歳月と数千億円単位の資本支出(CapEx)を要するため、NVIDIA、TSMC、イビデンの3者間では緊密な生産能力予約プロセスが敷かれている15。
ファブレス(NVIDIA等)は、ハイパースケーラーからの確定受注予測に基づき、TSMCに対して向こう数年分のCoWoS生産枠を確約すると同時に、イビデンに対しても基板生産ラインのスロットを正式に予約(CapEx Reservation)する7。この能力確保を担保するため、主要顧客から長期供給契約(LTA: Long-Term Agreement)が締結され、設備投資の一部を前倒しで補填する前受金(Capacity Reservation Deposit / Advance Payment)が拠出される商慣行が存在する16。
実商流における受発注と資金決済は、TSMCを窓口とする「ターンキー(一括請負)モデル」が基本である2。NVIDIAはTSMCに対してウェハ加工からCoWoSパッケージング、基板調達、テストまでを含めた完成品として一括発注を行う2。TSMCはNVIDIAのAVL指定に従い、イビデンに対して直接購買注文(PO)を発行する1。イビデンが基板をTSMCに納品して検収を通過すると、代金はTSMCからイビデンへ直接支払われる2。TSMCはその基板部材費に自社の加工費とマージンを上乗せし、完成品価格としてNVIDIAに請求・決済する2。
形式的な売買契約および請求関係はTSMCとイビデンの間で交わされるが、実質的な価格決定権(プライシングパワー)はファブレス(NVIDIA)とイビデンの直接交渉にある1。AIアクセラレータ全体の部材コスト(BOM)において、FC-BGA基板の価格が占める割合は数パーセント(低一桁%)にとどまる2。これに対し、基板の微細な欠陥によって1パッケージあたり数万ドル(Blackwell B200の場合約3万〜4万ドル)に及ぶ高価な最先端ロジックダイと8〜12個のHBM3eがすべて廃棄処分となる損失リスクは、基板価格の5倍から10倍以上に達する2。したがって、NVIDIAやTSMCにとって最も重要な命題は「基板の単価を数ドル削ること」ではなく、「確実に高い歩留まりで安定供給できるイビデンの生産能力を独占・確保すること」である7。この経済的非対称性により、イビデンは極めて強固な価格交渉力を保持し、コスト上昇分を速やかに転嫁しつつ高い営業利益率を維持している7。
| 管理項目 | 仕様策定・先行協調設計 | 物理的デリバリー(物流) | 受発注および資金決済 |
| 主体企業 | NVIDIA、AMD、Google等(Fabless)6 | TSMC(台湾AP6/嘉義等)、一部OSAT3 | TSMC(ファウンドリ)、一部OSAT2 |
| イビデンの役割 | 先行協調設計、反り・熱・SI/PIシミュレーション5 | 先端FC-BGA基板の航空直送・直接納入3 | TSMCからのPO受領、出荷検収、代金受領2 |
| 商流上の位置づけ | リファレンス認定・AVL最上位登録1 | CoWoS後工程(WoS)ラインへの直接投入4 | TSMCのCoWoSターンキー原価への算入2 |
| 意思決定の力学 | ファブレスのシステム設計部門が主導1 | TSMCのCoWoSスロット割当計画に連動4 | ファブレスと直接合意、決済はTSMC経由1 |
先端FC-BGA基板の技術的難度と他社排除の参入障壁
大型化・高多層化の物理的限界と反り制御
AIモデルの大規模化に伴い、アクセラレータに要求される演算密度とメモリ帯域は飛躍的に高まっている。前世代のNVIDIA Hopper(H100/H200)では、単一のロジックGPUダイの周囲に6個のHBM3を配置する構成であり、インターポーザ面積は露光レチクルサイズの約2倍、FC-BGA基板のサイズは約85mm角、ビルドアップ層数は16〜18層(表裏8-X-8〜9-X-9構成)であった8。
現行のBlackwell(B200/GB200)世代では、2個のフルレチクル級ロジックダイを局所シリコンブリッジ(LSI)で結合し、8個のHBM3eを同一平面上に配置するアーキテクチャが採用された3。これによりインターポーザ面積はレチクル限界の3.5倍以上に達し、それを支えるFC-BGA基板は100mm角を超え、最大120mm角級へと肥大化している8。層数も20〜26層(10-X-10〜12-X-12)へと多層化が進む11。次世代のRubin(VR200)では、12個から16個のHBM4を搭載するため、インターポーザはレチクルの5倍から9倍以上、基板サイズは120mm角超から130mm角以上、積層数は26〜30層超(12-X-12〜14-X-14)に達することが確実視されている3。
| 世代 | 主力製品 | インターポーザ仕様 | 基板外形寸法 | ビルドアップ構造・層数 | 微細配線 (Line/Space) |
| Hopper (2022-2024) | NVIDIA H100 / H2003 | CoWoS-S (~2x レチクル)3 | 約 | 8-X-8 〜 9-X-9 (16〜18層)11 | |
| Blackwell (2024-2026) | NVIDIA B200 / GB2003 | CoWoS-L (3.5x レチクル)3 | 10-X-10 〜 12-X-12 (20〜26層)11 | ||
| Rubin (2026-2028) | NVIDIA Rubin (VR200)16 | CoWoS-L (5x〜9.5x レチクル)3 | 12-X-12 〜 14-X-14 (26〜30層超)11 |
この大型化と多層化の進行に伴い、パッケージ基板は熱膨張係数(CTE)の不整合という過酷な物理的障壁に直面する8。シリコンダイやインターポーザのCTEが約、絶縁層のABF樹脂は
、ソケットやマザーボード(FR-4等)は$14 \sim 18\text{ ppm/}^\circ\text{C}$と大きな乖離がある18。
(文字化けしている部分はLaTexで表記されています。)
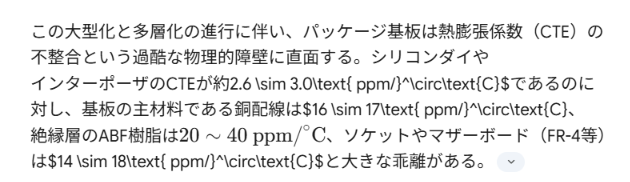
常温から接合温度(240〜260℃)への加熱およびその後の冷却過程において、各部材の収縮差により基板全体に巨大な曲げモーメントが発生し、深刻な反り(Warpage)を引き起こす9。基板サイズが100mm角を超えると、反り量は寸法の自乗から三乗に比例して急増する13。基板の平坦度(Coplanarity)が設計許容範囲からわずか数十μm逸脱するだけで、数万点に及ぶC4バンプの一部が浮き上がってオープン不良を起こすか、隣接バンプとブリッジしてショート不良を招く9。さらに、熱応力の集中によって基板内部のマイクロビア接合部にマイクロクラックが発生し、ビルドアップ層間の剥離(デラミネーション)を引き起こす22。
イビデンはこの課題に対し、高弾性・超低熱膨張の特殊コア基材を採用し、コア層自体の熱膨張特性を極力シリコン側へ引き寄せている16。加えて、表裏ビルドアップ層の積層構造を厳密に対称化し、配線層の銅残面積率を微細パターン単位で解析してダミー導体パターンを配置することで、熱応力を相殺する高度な応力補正技術を実用化している。
極限微細配線と大電流電源供給網(PDN)の共存
最先端AIアクセラレータ用基板の内部では、相反する2つの電気的物理要件を同一基板内で満たすことが要求される7。
第一の要件は、CoWモジュールから引き出される天文学的な数のI/O信号を配線するための超微細化である8。基板の表層近傍では、Line/Space(L/S)が$2/2\ \mu\text{m}1.5/1.5\ \mu\text{m}$という、従来の半導体前工程に近い配線密度が要求される8。これを実現するためには、セミアディティブ工法(SAP)における極薄銅シード層の均一形成、超高精度ステッパー露光機によるアライメント、そして微細エッチング時のエッチファクタ管理が不可欠となる。
第二の要件は、急激に増大する消費電力に対応した大電流電源供給網(PDN)の低インピーダンス化である11。Blackwell世代のGPUは定格消費電力が1,000Wを超え、過渡的には1,200W〜1,500Wに達する。動作電圧は1V未満(0.7〜0.8V前後)であるため、基板は1,500Aから2,000A以上の直流大電流を瞬時に供給しなければならない。大電流伝送に伴うIRドロップ(電圧降下)を防ぎ、チップのスイッチング動作による高周波ノイズを抑制するためには、電源プレーンおよびグランドプレーンの導体断面積を大きく確保し、ループインダクタンスと直流抵抗を極小化する必要がある11。
すなわち、イビデンの基板構造は、極限まで細く密に配線された多層信号線層と、大電流をロスなく流すための厚膜銅箔電源層という、熱容量・加工条件・応力分布が全く異なる異種レイヤーを単一のパッケージ基板内に高精度に共存させている点に、他社の追従を許さない圧倒的な参入障壁が存在する7。
材料サプライチェーンの垂直的擦り合わせ
イビデンの競争力の核心は、自社の加工技術にとどまらず、日本の先端電子材料メーカーとの長年にわたる排他的・先行的な材料開発アライアンスにある16。
- 味の素ファインテクノ(ABF樹脂): 最先端FC-BGAの絶縁層を独占するABFにおいて、次世代フィルム(GL107等)の分子設計および物性調整の段階から共同開発を行っている11。熱膨張係数を低減するための無機フィラー高充填化と、高密度レーザービア形成に必要な加工性、さらには高周波伝送損失を抑える超低誘電正接(Low Df)のバランスを、イビデンのプロセス条件に合わせて最適化している11。
- 三井金属鉱業(極薄銅箔 MicroThin):
微細配線形成(SAP)に必須となるキャリア付極薄銅箔において、世界シェアを寡占する三井金属の「MicroThin」を最優先で調達・適用している。銅箔の結晶構造制御と極低粗化処理(低Rz化)により、高周波表皮効果による伝送損失を最小限に抑えつつ、微細エッチング時の配線倒れを防ぐ密着性を両立させている。 - 日東紡(低熱膨張Tガラスクロス): コア基板の寸法安定性を決定づける低熱膨張ガラスクロスにおいて、日東紡の「Tガラス」は業界全体で深刻な供給制約を引き起こしている重要部材である16。イビデンは最優先の調達契約を確保しており、原材料調達の段階で他社に対する参入障壁を構築している16。
- パナソニック インダストリー(高耐熱・低伝送損失コア基材):
MEGTRONシリーズをはじめとする高弾性・高ガラス転移点(Tg)の樹脂含浸コア積層板を先行導入し、高多層化時における基板の構造的剛性とリフロー耐量を担保している。
面積歩留まりの壁と競合排除のメカニズム
半導体パッケージ基板の製造において、欠陥密度を、基板単体の面積を
と置くと、製造歩留まり
は指数関数的な低下モデル(
)に支配される。基板の1辺の長さが50mmから110mmへ拡大すると、面積
は約4.84倍に膨張する13。さらに積層数が倍増するため、基板内部で欠陥に遭遇する確率は幾何級数的に跳ね上がる7。
通常、FC-BGA基板は510×515mm等の大型生産パネル(大判ワーク)上で複数個を同時に面付けして一括製造される3。従来の小型基板であれば1パネルから30〜40個以上の良品が切り出せたのに対し、100mm角超のAIアクセラレータ向け基板では、1パネルあたりの面取り数はわずか8〜12個程度にまで激減する。この状況下で、基板内部の微小異物混入、マイクロビアのオープン不良、露光時のパターン歪みが1箇所でも発生すれば、広大な面積を持つ基板1個全体がスクラップとなる。
| 評価指標 | 汎用サーバー向け基板 (従来) | Blackwell級 最先端AI向け基板 |
| 単体外形寸法 | 約 | 約 |
| 基板面積 ( | 約 | 約 |
| 総積層数 | 12〜16層 | 20〜28層以上7 |
| 1生産パネルからの取れ数 | 30〜40個 / パネル | 8〜12個 / パネル |
| 競合他社(台湾・韓国勢)の歩留まり | 70〜80% 前後 | 30〜50% 未満(量産立ち上げ困難)29 |
| イビデンの実効歩留まり(推定) | 85〜90% 以上 | 60〜70% 以上(商業採算を達成) |
台湾のUnimicron(欣興電子)やNan Ya PCB(南亜プラスチック)、韓国のサムスン電機(SEMCO)といった競合各社も試作レベルでは大面積基板の試作を行うが、量産フェーズにおいて歩留まりが30〜50%以下に沈み、製造コストが販売価格を上回る逆ざや現象に直面する7。これに対し、イビデンは長年にわたりIntelのハイエンドプロセッサ基板量産で培ってきたクリーンルームの気流・パーティクル管理技術、レーザー加工の高速高精度位置補正技術、および反りシミュレーションの自社蓄積データを駆使し、商用ベースで60〜70%以上の実効歩留まりを維持している7。この歩留まり格差こそが、競合他社を排除し、イビデンが高収益を独占できる最大の源泉となっている7。
主要生産拠点の最新稼働状況と設備投資の勝算
国内生産拠点の現況と役割分担
イビデンは先端パッケージ基板の製造拠点を岐阜県内に集約しており、各工場間で明確な技術的・製品的役割分担を行っている20。
大野事業場(岐阜県揖斐郡大野町)は、急拡大する最先端AIサーバー向け基板の需要に応えるべく建設された同社のフラッグシップ拠点である20。新工場棟は総額約2,800億円を投じて建設され、2025年10月に本格稼働(商業生産)を開始した20。同事業場は、NVIDIA Blackwell(B200/GB200)および次世代Rubin(VR200)向けとなる100mm角超、20〜30層クラスの超大型・高多層基板の専用ラインを備え、最新鋭の全自動搬送システムと極限の高清浄度クリーンルーム環境により、面積歩留まりの最大化を実現している13。2026年度にかけて追加ラインの立ち上げを進め、フル生産体制へと移行する37。
河間事業場(岐阜県大垣市)は、長年イビデンの電子事業を支えてきた主力量産拠点である20。「Cell 69」をはじめとする量産ラインを擁し、主要顧客である米Intel向けのサーバー用MPU基板や、AMD向け等のハイエンド基板の量産を担っている7。大野事業場がAI専用メガファブとして稼働したことを受け、河間事業場ではAI向けと汎用HPC向けの生産能力を柔軟に相互融通するスワップ運用を行い、全社的な供給の冗長性を確保している20。
大垣北事業場(岐阜県大垣市)は、先端要素技術開発およびパイロット生産を担うマザー拠点である。後述するガラスコア基板(Glass Core Substrate)や光電融合(CPO)技術の試作開発ラインが設置されており、TSMCや材料サプライヤーとの共同検証プロジェクトを技術面から牽引している22。
2026〜2028年度 5,000億円投資計画の回収シナリオ
イビデンは、2026年度から2028年度までの3カ年において、電子事業を中心に総額約5,000億円の大規模設備投資を実施することを発表した21。
| 投資対象・拠点 | 投資総額 | 投資・稼働スケジュール | 主な生産品目・技術仕様 |
| 大野事業場 増強[cite: 20, 21] | 約 2,800 億円20 | 2025年10月本格稼働、2026〜2028年に順次拡張20 | AIサーバー用超大型基板(100〜120mm角級、Blackwell/Rubin向け)13 |
| 河間事業場・海外既存工場[cite: 21, 37] | 約 2,200 億円20 | 2026年度より着工、2027年度以降順次稼働開始37 | 次世代高性能サーバー基板、高多層HPC向けICパッケージ基板21 |
| 電子事業 投資合計[cite: 21, 33] | 約 5,000 億円[cite: 21, 30] | 2026年度〜2028年度(3カ年累計)21 | 2030年度目標(売上高1兆円・営業利益率30%)達成に向けた量産基盤33 |
製造業において年間1,000億円を超える巨額投資は、減価償却費の急増を伴うため、市場の需要変動に対する固定費リスクを増大させる33。しかし、本投資計画には高い回収の確からしさが備わっている。
第一に、投資の実行が主要顧客(NVIDIA、TSMC、Intel等)からの確固たる中長期需要コミットメントと生産能力予約(CapEx Reservation)に直接連動している点である17。投機的な能力増強ではなく、特定顧客の次世代半導体ロードマップに合わせた設備導入であるため、設備の立ち上げと同時に高水準の稼働率が担保される7。
第二に、製品単価(ASP: Average Selling Price)の劇的な上昇である7。基板サイズが100mm角を超え、層数が20層から30層へ増加した最先端基板は、従来のPC向け基板の数十倍、汎用サーバー向けと比較しても数倍の単価で取引される7。単位パネルあたりの売上高と付加価値が極めて高いため、設備投資の回収スピードは従来の製品世代よりも大幅に加速する構造にある7。
第三に、財務体質の強靭化が完了している点である。同社は直近期までに政策保有株式(豊田自動織機等)の売却資金を活用した借入金返済と社債償還を進め、自己資本比率を57.3%まで向上させている33。強固な自己資本を背景に、年間600億〜800億円規模に達する減価償却費負担を吸収しながら、2030年度の長期ターゲットである「連結売上高1兆円・営業利益率30%」の達成に向けた投資サイクルを堅持している33。
将来展望と次世代技術ロードマップ
競合環境とハイエンド領域における実質シェア
FC-BGA基板のグローバル市場全体では、台湾のUnimicron(欣興電子)が生産面積ベースでトップシェアを占めるが、「生成AIアクセラレータ(CoWoS等)向けハイエンド領域」に絞ると、市場勢力図は一変する7。
イビデンはこの最先端領域において約70〜75%の実質市場シェアを掌握している16。NVIDIAのBlackwell(GB200 OAMモジュール用基板等)において、イビデンが約7割を受注し、残りの約3割を台湾勢2社(Unimicron、Nan Ya PCB)が分け合っている実態が報告されている28。
| 企業名(国籍) | AI向け実質シェア (推定) | 主な採用先・ポジショニング | イビデンに対する競争上の優劣 |
| イビデン(日本)14 | 約 70〜75%[cite: 16, 28] | NVIDIA(最上位リファレンス)、Intel、TSMC CoWoS主軸7 | 100mm角超の量産歩留まりで世界首位、材料メーカーとの排他提携7 |
| 欣興電子 (Unimicron)(台湾)14 | 約 15〜20%28 | NVIDIA(セカンドソース)、AMD、CSPカスタムASIC7 | キャパシティ規模は大きいが、最難関品の実効歩留まりでイビデンに劣後7 |
| 新光電気工業(日本)14 | 約 5〜8% | Intel、AMD、産業機器・スーパーコンピュータ向け | 微細配線力は高いが、JIC(産業革新投資機構)傘下での再編過程にありAI投資初動で出遅れ |
| サムスン電機 (SEMCO)(韓国)14 | 5% 未満 | Samsung Foundry、韓国内ASIC、サーバー向け10 | TSMC CoWoSエコシステムへの浸透不足、大面積AI基板の量産実績で劣勢23 |
| 南亜プラスチック (Nan Ya PCB)(台湾) | 極小 | 通信機器、PC、低層・小型AIアクセラレータ | コスト競争力はあるが、超多層・大面積基板の反り制御・歩留まり技術が不足16 |
台湾勢や韓国勢が低〜中位のFC-BGA市場で価格競争を繰り広げるなか、イビデンは最も技術難度が高くマージンの厚い最上位フラッグシップ市場を独占的に獲得する「利益ある棲み分け」を確立している7。
ガラスコア基板(Glass Core Substrate)への進化とTSMCアライアンス
AIチップのパッケージサイズが120mm角を超え、将来的に130〜150mm角級へと向かう中で、従来の有機樹脂コアを用いたFC-BGA基板は熱膨張係数の差による反り抑制の限界に突き当たる3。この物理的限界を突破するため、コア層を従来のガラスエポキシ複合材から高剛性・低熱膨張のガラス板へ置き換える「ガラスコア基板(Glass Core Substrate: GCS)」の開発が急速に進展している11。
2026年6月に開催されたJPCA Showにおいて、TSMCがサプライチェーン向けに提示したプレゼンテーション「Glass Substrate Development for CoWoS」の内容が明らかになり、TSMC、イビデン、台湾群創光電(Innolux)の3社によるガラスコア基板の共同開発・検証枠組みが公となった11。
TSMCが実施した公式検証(厚さ0.8mmのガラスコア基板、パッケージサイズ、5倍レチクルサイズのCoWモジュールを接合)において、従来の有機基板と比較して以下のデータが実証された11。
- コプラナリティ(反り・平坦度):16% 改善
[cite: 11, 23, 28] - 有効熱膨張係数(Effective CTE):19% 低減
[cite: 23, 28] - 有効弾性係数(Effective Modulus):31% 向上
[cite: 23, 28] - 電源完全性(PI):直流抵抗が 27% 低減、ループインダクタンスが 42% 低減
[cite: 11, 23, 28]
ガラスコア基板は、薄型化を維持したまま反り特性を向上できるため、垂直導通経路であるTGV(Through-Glass Via: ガラス貫通電極)の長さを短縮できる11。これにより配線抵抗と寄生インダクタンスが大幅に減少し、電源供給ノイズが劇的に低減される11。その結果、AIプロセッサはコア電圧の過渡変動を気にすることなく動作クロックを引き上げることが可能となり、チップの演算性能向上に直結する11。
本アライアンスにおける役割分担として、Innoluxはディスプレイ製造設備を応用した大判ガラスパネルのハンドリングおよび微細TGVレーザー開口・銅充填プロセスを担当する11。イビデンは、加工されたガラスコア基板(初期は250×250mm、将来は510×515mm)の精密切断と、その表裏に味の素GL107樹脂等を積層する24〜28層の微細ABFビルドアップ配線形成を担当する11。そしてTSMCがCoWモジュールとの最終接合およびCoPoS(Chip-on-Panel-on-Substrate)技術への統合を担う体制となっている3。
ガラスコア基板の量産スケジュールについて、イビデンはIR説明会等のロードマップ上で2030年以降と慎重な見通しを示しているが、TSMCおよびNVIDIAの製品サイクル(NVIDIA Feynman世代等)に合わせ、2028年後半から2029年にかけてパイロット量産および初期商用導入が開始される公算が大きい3。イビデンはポスト有機基板時代においても、先行して中核ポジションを抑えている11。
光電融合(CPO: Co-Packaged Optics)への適応
次世代AIデータセンターにおける最大の課題は、GPU間を接続する高速電気配線の伝送損失と発熱の増大である。このボトルネックを打破するため、ASICの至近距離に光電変換モジュールを統合する「CPO(Co-Packaged Optics)」の実用化が視野に入っている26。
CPOの導入に伴い、イビデンのFC-BGA基板には以下の工学的進化が要求される。 第一に、同一パッケージ基板上へのGPUロジックダイと光エンジン(PIC: Photonic IC / EIC: Electronic IC)の超高密度集積である26。配線長を数mmから20mm程度に短縮し、電気信号損失を2〜4dB以下に抑え込むため、基板側には極細ピッチの接続電極形成が求められる43。 第二に、外部光ファイバーとの光結合インターフェースの実装である。基板端面または表面にMTフェルールや光コネクタを直接結合させるため、サブミクロン精度の座ぐり(キャビティ)加工や光学アライメントマークの形成が必要となる。 第三に、長期的には基板内部にポリマー光導波路を埋め込み、電気配線と光配線を一体化した「ハイブリッド光電融合パッケージ基板」の実用化である。イビデンは自社の積層プロセスノウハウを応用し、光電融合の実装標準化に向けた要素技術開発を継続している。
結論と投資家向けインテリジェンス総括
イビデン(4062)の電子事業に対する産業的評価は、単なる「半導体部材の下請け加工メーカー」ではなく、「NVIDIAの次世代AIアーキテクチャをTSMCの製造プロセスへ物理的・熱力学的に接続する、世界最強のシステムインテグレーター」として再定義されるべきである5。
第一に、商流の多重構造は強固な参入障壁として機能している。設計段階でファブレスと一体となって先行協調設計(Co-design)を完了させ、TSMCのCoWoSターンキー工程へ直接納入するエコシステムは、他社による安易な価格破壊やリプレイスを工学的に不可能にしている1。
第二に、基板面積の大型化(100mm角超)に伴う「面積歩留まりの指数関数的低下」という物理法則が、イビデンの寡占的シェアを固定化させている7。基板欠陥がもたらす天文学的なチップ廃棄損失を回避するため、ファブレス各社はイビデンに対して高いプレミアム価格を容認せざるを得ない7。
第三に、大野事業場を中心とする3カ年5,000億円の設備投資は、確定的なAI需要に裏付けられた極めて勝算の高いキャパシティ拡張である20。さらに、TSMCおよびInnoluxとのガラスコア基板アライアンスやCPO対応に見られるように、ポスト有機基板時代への技術的移行においても同社はすでに主導権を確保しており、2030年度目標(売上高1兆円・営業利益率30%)へ向けた長期的な利益成長ストーリーは構造的に盤石である11。
引用文献
- An introduction to the global AI semiconductor industry, https://m-ric.com/blog/semiconductor-ecosystem/
- The AI Capex Money Map v0.2 — America Spends. Who Actually, https://medium.com/@sinclairhuang/the-ai-capex-money-map-v0-2-america-spends-who-actually-keeps-the-margin-995fbcc60ea9
- TSMC次世代GPU価格への影響|CoPoS完全解説・ガラスコア基板, https://gaming-st.com/news/tsmc-copos-glass-substrate-2028-gpu-impact-2026-jun/
- Mounting Order Demand from NVIDIA Squeezes TSMC’s CoWoS, https://www.szjhpcba.com/en/newsview-63.html
- TSMC Launches OIP 3DFabric Alliance to Shape the Future of, https://pr.tsmc.com/japanese/news/2968
- TSMC Launches OIP 3DFabric Alliance to Shape the Future of, https://pr.tsmc.com/english/news/2968
- Semiconductor Analysis | MicroEval, https://artificialanalysis.ai/microevals/semiconductor-analysis-1752500714706
- CoWoS® – Taiwan Semiconductor Manufacturing Company Limited, https://3dfabric.tsmc.com/english/dedicatedFoundry/technology/cowos.htm
- TSMC’s CoWoS Packaging Capacity Grew 9x in Three Years, Yet AI, https://xenospectrum.com/en/cowos-packaging-bottleneck-nvidia/
- As AI Semiconductor Performance Becomes More and More, HBM, https://www.mk.co.kr/en/business/11958050
- Breaking down TSMC’s glass core substrate slide – Medium, https://medium.com/@mingchikuo/breaking-down-tsmcs-glass-core-substrate-slide-44bd92b9af5a
- GPU向けABF基板市場シェア分析、業界動向と統計、成長予測 2026, https://semabiz.co.jp/mordor-abf-substrate-for-gpus/
- Panel Makers Race Into Glass-Core Substrate Packaging, https://finance.biggo.com/news/ff970db4-cbf9-4cfc-9e87-e24c72909a84
- FC-BGA基板の需要増加 – lush book life, https://lushbooklife.com/2026/06/08/news-of-increased-demand-for-fc-bga-boards/
- Semiconductor Bottleneck: Mapping the Chokepoints – Jun 18, 2026, https://newsletters.distilla.ai/semiconductor-bottleneck-mapping-the-chokepoints-jun-18-2026/
- AI Drives Growth in Taiwan ABF Substrates | PDF – Scribd, https://www.scribd.com/document/834501374/ABF-substrate-initiation-Daiwa-82-pages
- Jensen Huang Flies to TSMC to Lock In Vera Rubin Capacity as, https://ninescrolls.com/news/jensen-huang-flies-to-tsmc-to-lock-in-vera-rubin-capacity-as-nvidia-s-six-chip/
- Development of 3-D Silicon Module With TSV for System in Packaging, https://www.researchgate.net/publication/224117947_Development_of_3-D_Silicon_Module_With_TSV_for_System_in_Packaging
- A Production-worthy Fan-Out Solution – ASE FOCoS Chip Last, https://www.researchgate.net/publication/343465710_A_Production-worthy_Fan-Out_Solution_-_ASE_FOCoS_Chip_Last
- イビデン、高機能ICパッケージ基板に約5,000億円投資, https://global-net.co.jp/archives/12306
- 高機能ICパッケージ基板向け設備投資計画に関するお知らせ – イビデン, https://www.ibiden.co.jp/company/2026/02/post-83.html
- TSMC、ガラス基板でAIパッケージ革新へ CoWoSの次なる進化を, https://note.com/loyal_myrtle1528/n/n8e5f28eb6427
- TSMC、ガラス基板の検証データを初公開:封止反り16%改善, https://finance.biggo.jp/news/0FZvz54B5GWQxSUZ6mk3
- Chiplet & Advanced Packaging Yield Simulator – AI Chip Design, https://www.chipfoundryservices.com/chiplet
- 2.5D / CoWoS Package Thermal & Warpage Simulator, https://www.chipfoundryservices.com/warpage
- Design and Process of 3D MEMS Packaging | Request PDF, https://www.researchgate.net/publication/287002475_Design_and_process_of_3D_MEMS_packaging
- NVIDIA GB200 Supply Chain: The Global Ecosystem Explained, https://intuitionlabs.ai/articles/nvidia-gb200-supply-chain
- 【半導体】TSMC、先進封止向けガラス基板でイビデン・INNOLUX, https://www.emsodm.com/html/2026/06/18/1781752604917.html
- How Intel Could Challenge TSMC: Why MediaTek Is Making a US$5, https://english.cw.com.tw/article/article.action?id=4932
- イビデン、高機能IC基板に5000億円投資 – PLANT DB | 工場, https://plantdb.jp/article/dad30c76-345d-4bcc-b6f3-dd357c6f85a2
- Why the 2026 GPU shortage is rewriting infrastructure procurement, https://voltekko.com/en/why-the-2026-gpu-shortage-is-rewriting-infrastructure-procurement-strategies-for-european-neocloud-providers/
- Form 20-F – SEC.gov, https://www.sec.gov/Archives/edgar/data/1122411/000119312526135585/d50802d20f.htm
- 決算プレビュー 31/07/2026 | イビデン株式会社(4062) – ENVALITH, https://envalith.com/ja/companies/4062/reports/019fb5df-82ae-74ba-8da6-d1d70a390958
- TSMC touts glass substrate gains as Korea players race to, https://biz.chosun.com/en/en-it/2026/06/18/CFQ2NQPKEZC5LCMU7HNR7UQUVE/
- Global AI Investment: Which Components Are Being Fought Over, https://note.com/naturemotoken/n/n688deb1c24f5?hl=en
- イビデン、ICパッケージ基板の新工場稼働 | プラントDB, https://plantdb.jp/article/3465e6aa-0a64-4029-aec3-3bcfe458b800
- イビデン、高機能ICパッケージ基板で総額5000億円投資 – note, https://note.com/sankituushin/n/nc00099d87b96
- イビデン株式会社 【電子事業本部】品質部門における実装技術者, https://www.pasonacareer.jp/job/81267140/
- AI半導体「パッケージ基板の王者」は高成長に追いつけるか – note, https://note.com/kou_koto/n/n756a147cdea7
- イビデンが中計を大幅上方修正、27年度営業益1500億円へ 生成AI, https://finance.biggo.jp/news/EVedGp4BtCxy99G5sKwI
- CoWoS – PRADEEP’s TECHPOINTS, https://pradeepstechpoints.wordpress.com/category/cowos/
- Innolux Partners with Ibiden for Glass Core Substrates, While AUO, https://finance.biggo.com/news/df3d41ae-119c-4b7b-a034-08c53a2fb94d
- 【内容大幅刷新】完全CPOはまだ先?2026〜2028年の主役「Near, https://sattu-ai-agent.com/2026/09/01/npo-opportunity/